Síntesis del artículo
Emitir una factura sin IVA es un procedimiento legal y obligatorio cuando la actividad comercial está exenta o la operación no se encuentra sujeta a este impuesto. Para que el documento sea válido ante la Agencia Tributaria, es imprescindible detallar la base imponible, indicar que la cuota es del 0% y añadir la mención legal exacta que justifica la exención.
Roger Dobaño · CEO de Quipu
Es probable que tengas claro que emitir facturas es un trámite obligatorio para todo aquel que desarrolle actividad comercial, o que hay datos de una factura que son obligatorios y otros que, aunque son opcionales, pueden venirte pero que muy bien. Sin embargo, es posible que no sepas que hay casos en los que algunos de los datos obligatorios no lo son tanto, ya que habrá situaciones en las que debas hacer una factura sin IVA.
¿Cómo es esto posible? ¿Es legal la emisión de una factura sin IVA? Hoy venimos a contarte todo lo que debes saber sobre este tipo de documentos, qué los diferencia de las facturas tradicionales, en qué casos son válidas las facturas emitidas sin IVA y cómo hacerlas.
¿Qué son las facturas exentas de IVA?
El IVA es un tributo que los vendedores cobran a los clientes y que se retiene para ser devuelto después a la Agencia Tributaria trimestralmente. En España existen distintos tipos de IVA en función del producto o servicio con el que se comercia, aunque también hay ciertas actividades que están exentas de este trámite.
Las facturas exentas de IVA documentan actividades liberadas de este impuesto bajo el amparo de la ley. Sin embargo, las operaciones exentas no tienen una única regla general de facturación: determinadas operaciones exentas del artículo 20 de la Ley del IVA están exceptuadas de la obligación de expedir factura, mientras que otras deben facturarse obligatoriamente. La obligación depende del supuesto concreto.
Eso sí, un empresario no puede decidir por sí mismo si añadir o no el IVA a sus facturas, ya que la exención de IVA va ligada a actividades comerciales muy concretas. Es decir, solo podemos proceder a la emisión de facturas sin IVA si la actividad laboral a la que nos dedicamos está dentro de las contempladas por la ley para ello.
Diferencia entre factura exenta y no sujeta a IVA
Es normal confundir los conceptos de factura exenta y factura no sujeta a IVA porque el resultado aparente de ambos casos es el mismo: la no inclusión del IVA en una factura de compra-venta. Sin embargo, hay diferencias de base entre ambos tipos de factura que hacen que convenga conocer los porqués de ambas situaciones:
- Una factura exenta de IVA recoge una venta de productos o servicios que, en condiciones normales, estaría gravada con un porcentaje extra correspondiente al Impuesto sobre el Valor Añadido. Sin embargo, en estos casos la ley ampara una exención y el IVA aplicado es del 0%, por lo que no forma parte de los elementos de la factura que en cualquier otro caso serían obligatorios.
- Por su parte, una factura no sujeta a IVA recoge una transacción que, según la ley, no debe ser grabada con el Impuesto sobre el Valor Añadido. Dicho de otro modo, no hay cancelación alguna por parte de la Administración, sino que directamente no se cumplen las condiciones para aplicar dicho impuesto.
Entre las facturas exentas de IVA encontramos las correspondientes al alquiler de viviendas o los servicios de carácter formativo. En cuanto a facturas no sujetas a IVA, un buen ejemplo es la compra-venta de objetos de segunda mano siempre y cuando se desarrolle de forma puntual.
¿Cuándo se puede facturar sin IVA?
Alta en el ROI para facturar sin IVA en la UE
📹 Vídeo explicativo: Si vas a emitir facturas sin IVA en operaciones intracomunitarias dentro de la Unión Europea, descubre paso a paso cómo tramitar tu alta en el ROI a través del modelo 036.
Ahora que conoces la diferencia entre las facturas exentas de IVA y las facturas no sujetas a IVA, toca ver cuándo puedes hacer cada tipo de factura sin IVA con total normalidad y, más importante aún, con perfecta validez legal.
Existen dos tipos de situaciones en los que este tipo de documento está admitido: cuando la legislación así lo recoge en su normativa y en las facturas intracomunitarias, que incluyen este tributo como IVA soportado e IVA repercutido a la vez.
Actividades exentas de IVA
Tal y como ya hemos explicado, las actividades comerciales exentas de IVA lo son porque la legislación lo ampara. Concretamente, la ley 37/1992, de 28 de diciembre, recoge cerca de una treintena de actividades exentas de IVA, por lo general relacionadas con el ámbito social, formativo o sanitario, que están exentas del Impuesto sobre el Valor Añadido:
- Actividades sanitarias y médicas
- Actividades tanto sociales como deportivas o culturales
- Servicio postal universal
- Actividades formativas tanto en centros públicos como privados
- Actividades financieras y relacionadas con los seguros
- Ciertas actividades profesionales como la pintura artística o la escritura
- Actividades relacionadas con servicios a cargo de partidos políticos
- Determinadas actividades inmobiliarias
Actividades no sujetas a IVA
La misma ley 37/1992, de 28 de diciembre, en su artículo 7, recoge el tipo de operaciones comerciales que no están sujetas al Impuesto sobre el Valor Añadido:
- La venta de una parte de una compañía que pueda funcionar como un negocio por sí misma.
- Tampoco están sujetas a IVA las entregas de muestras con fines promocionales, ya sean en formato físico o mediante la prestación de servicios gratuitos a modo de demostración.
- La entrega de merchandising promocional siempre que no supere los 90€ de valor.
- Ciertas actividades de autoconsumo, como la entrega de uniformes a los empleados.
- Los servicios prestados en una cooperativa, o entre cooperativas.
- Las nóminas de los empleados no están sujetas al IVA.
- Tampoco están sujetas al IVA las actividades en las que damos dinero a título de contraprestación.
¿Cómo hacer una factura sin IVA?
Eliminar un dato tan importante como el IVA de una factura podría parecer algo muy complicado de hacer, pero nada más lejos de la realidad, ¡lo cierto es que para emitir una factura sin IVA basta con no incluir el impuesto y listo!
De todos modos, hemos preparado una breve guía paso a paso para que no tengas ninguna duda sobre la emisión de facturas sin IVA.
Paso 1: Introducir todos los datos obligatorios, ¡salvo el IVA!
Lo normal es que uno de los datos obligatorios de una factura sea su tipo impositivo, el porcentaje de IVA aplicado en cada venta. Pues bien, aunque incluir el IVA en las facturas es el estándar, una factura por operación exenta o no sujeta debe incluir la base imponible y la indicación correspondiente de exención o no sujeción; si se consignan tipo y cuota de IVA, deben figurar a cero. En las operaciones exentas debe indicarse la referencia normativa aplicable o que la operación está exenta. La ausencia de cuota de IVA no permite omitir sin más los requisitos fiscales pertinentes.
Elementos que deben estar presentes en una factura sin IVA:
- La palabra factura, la numeración de la factura y su serie, de ser necesaria.
- La fecha de emisión de la factura y, aunque no es obligatorio, conviene negociar también una fecha de validez.
- Datos fiscales tanto del emisor como del receptor de la factura.
- El concepto de lo facturado, entre lo que se incluyen una descripción del producto o servicio, su cantidad y su precio unitario.
- La base imponible, el precio del producto sin impuestos ni descuentos.
- En esta ocasión, en el tipo impositivo nos olvidamos del IVA. Habría que reflejar, eso sí, el IRPF si corresponde.
- También debe figurar el importe total de la factura, la cantidad que deberá pagar el cliente por los productos o servicios facturados.
- Por último, de ser necesario, hay que incluir la información del registro mercantil.
Paso 2: Indicar el tipo de factura sin IVA que es
Tan sencillo como identificar, en el apartado de impuesto del documento, si se trata de una factura sin IVA por estar exenta del Impuesto sobre el Valor Añadido, o si bien estamos ante una factura no sujeta al IVA.
Paso 3: Incluir la mención legal obligatoria
Este paso es obligatorio para que la Agencia Tributaria otorgue validez legal a una factura sin IVA, así que no podemos olvidarlo. Hay que dejar bien claro en el documento por qué dicho documento puede entrar en el grupo de las facturas emitidas sin IVA, justificando así por qué la compraventa en cuestión está exenta o no sujeta a este impuesto. Para ello, es obligatorio citar el artículo legal exacto que ampara la exención. Por ejemplo, debes incluir un texto literal como «Operación exenta de IVA según el art. 20.Uno de la Ley 37/1992» o la referencia normativa específica que corresponda a tu actividad.

Ejemplo de factura sin IVA
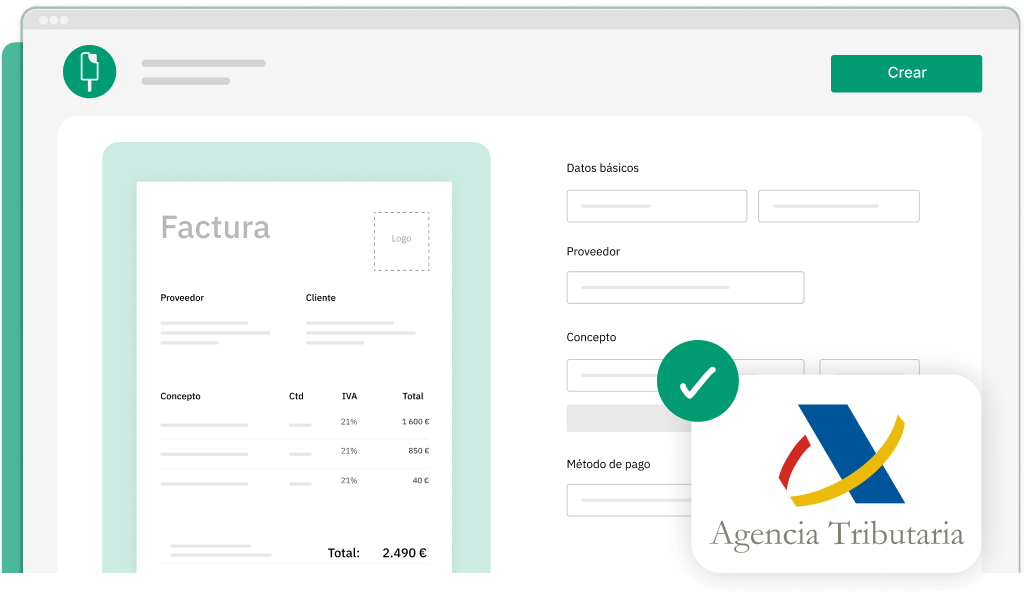
Para ilustrar cómo queda el documento terminado, un ejemplo de factura sin IVA debe mostrar claramente los datos fiscales habituales, la descripción del servicio y la base imponible. En la zona de impuestos, el tipo impositivo y la cuota de IVA aparecerán a cero (0%), y en la parte inferior o en el apartado de observaciones se destacará la nota legal que justifica la exención, asegurando así su total validez ante Hacienda.
Preguntas frecuentes
¿Es posible facturar sin IVA?
Sí, es posible y legal. Determinar si se puede hacer una factura sin IVA depende de que la actividad esté exenta por ley (como servicios médicos o educativos) o la operación no esté sujeta al impuesto. En estos casos, se debe indicar el motivo legal en el documento.
¿Qué facturas son exentas de IVA?
Son aquellas que corresponden a actividades que la Ley del IVA libera de este impuesto, como la asistencia sanitaria, la educación oficial, los servicios sociales, culturales, deportivos y ciertas operaciones financieras o inmobiliarias.