Cada semana llega la misma duda desde Tenerife o Las Palmas: «aquí no tenemos IVA, ¿VeriFactu va con nosotros?». La respuesta corta es sí. La larga es la que necesitas para no adaptarte a medias.
Síntesis del artículo
VeriFactu se aplica en Canarias, Ceuta y Melilla con las mismas obligaciones y los mismos plazos que en la Península: el reglamento de sistemas informáticos de facturación rige en todo el territorio común y la propia AEAT aclara que sus referencias al IVA se entienden hechas al IGIC y al IPSI. Lo que cambia es el impuesto que viaja en cada registro de facturación, no la obligación. Los únicos territorios fuera del reglamento estatal son el País Vasco y Navarra, que tienen sistemas forales propios.
Roger Dobaño · CEO de Quipu
La confusión tiene una explicación lógica. Canarias queda fuera del territorio de aplicación del IVA y, durante años, «fuera del IVA» ha significado «fuera de muchas normas de Hacienda». Pero VeriFactu no es una norma del IVA, ni tampoco la factura electrónica obligatoria entre empresas (si dudas entre ambas, aquí tienes las diferencias entre VeriFactu y la factura electrónica): es una norma sobre el software con el que facturas, y ese software está regulado por la Agencia Tributaria estatal en todas las comunidades de régimen común.
En este artículo verás qué dice exactamente la AEAT sobre Canarias, qué diferencia real hay con los territorios forales, cómo se refleja el IGIC en una factura VeriFactu, qué fechas te afectan y qué hacer si tu negocio opera a la vez en las islas y en la Península.
Qué dice la AEAT: VeriFactu se aplica en Canarias, Ceuta y Melilla
La norma que crea VeriFactu es el Real Decreto 1007/2023, de 5 de diciembre, que aprueba el Reglamento de requisitos de los sistemas informáticos de facturación (RRSIF). Su artículo 1.3 fija el ámbito territorial con dos ideas claras: el reglamento es aplicable en todo el territorio español, con la excepción de los regímenes forales del País Vasco y Navarra, y las referencias que hace a la normativa del IVA «se considerarán también efectuadas a la normativa del Impuesto General Indirecto Canario y a la del Impuesto sobre la Producción, los Servicios e Importación en Ceuta y Melilla».
Por si quedaba alguna duda, la Agencia Tributaria la resuelve en sus preguntas frecuentes sobre el ámbito de aplicación con una pregunta literal: «Si tengo mi domicilio fiscal en Canarias, Ceuta o Melilla, ¿debo seguir las disposiciones del Real Decreto 1007/2023?». La respuesta empieza por «Sí»: los contribuyentes con domicilio fiscal en Canarias, Ceuta y Melilla están comprendidos en el ámbito subjetivo del reglamento y les son de aplicación tanto el real decreto como su desarrollo por orden ministerial.
Ese desarrollo es la Orden HAC/1177/2024, de 17 de octubre, que define las especificaciones técnicas de los registros de facturación, la huella encadenada, el código QR y el envío a la AEAT. Todo ello nace de la Ley 11/2021, de 9 de julio, la conocida como Ley Antifraude, que prohíbe el software de doble uso en toda España; tienes el detalle en cómo afecta la Ley Antifraude a los programas de facturación.
En resumen: si tu domicilio fiscal está en Canarias, tributas en régimen común y facturas con un programa informático, el reglamento te afecta exactamente igual que a un negocio de Madrid o Sevilla.
Canarias no es territorio foral: la diferencia con el País Vasco y Navarra
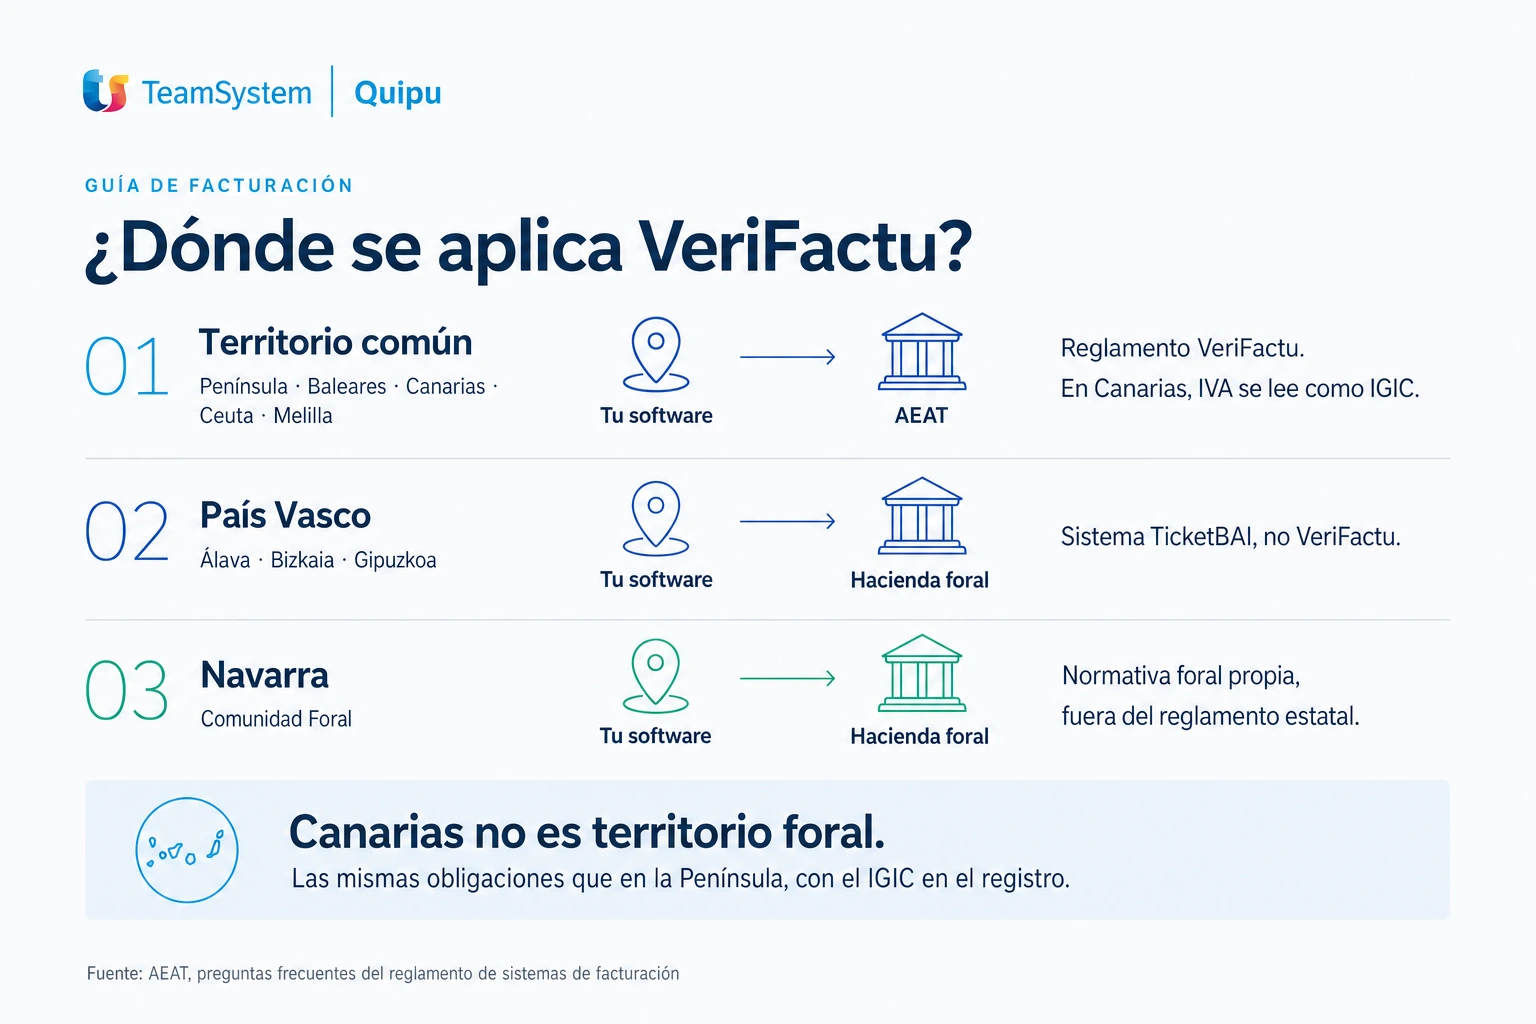
Buena parte del ruido viene de mezclar dos conceptos: régimen fiscal especial y régimen foral. Canarias tiene un régimen económico y fiscal propio, con el IGIC en lugar del IVA, regulado por la Ley 20/1991, de 7 de junio. Pero ese régimen no le da competencia sobre la imposición directa ni sobre los requisitos del software de facturación: eso sigue en manos de la AEAT. En cambio, el País Vasco y Navarra tienen concierto y convenio económico, con Haciendas forales que regulan su propio sistema. Por eso en Álava, Bizkaia y Gipuzkoa se usa TicketBAI y no VeriFactu.
El criterio que utiliza la AEAT es el domicilio fiscal. Un empresario sujeto a normativa foral en IRPF o en el Impuesto sobre Sociedades cumple con su Hacienda foral; el resto, incluidos los residentes en Canarias, Ceuta y Melilla, cumple con el RRSIF. Esta tabla lo resume:
| Territorio | Impuesto indirecto | Sistema de facturación | ¿Aplica el reglamento VeriFactu? |
|---|---|---|---|
| Península y Baleares | IVA | VeriFactu (AEAT) | Sí |
| Canarias | IGIC | VeriFactu (AEAT) | Sí. Las referencias al IVA se leen como IGIC |
| Ceuta y Melilla | IPSI | VeriFactu (AEAT) | Sí. Las referencias al IVA se leen como IPSI |
| País Vasco | IVA (Haciendas forales) | TicketBAI | No, normativa foral propia |
| Navarra | IVA (Hacienda Foral) | Sistema foral propio | No, normativa foral propia |
Qué cambia con el IGIC en una factura VeriFactu
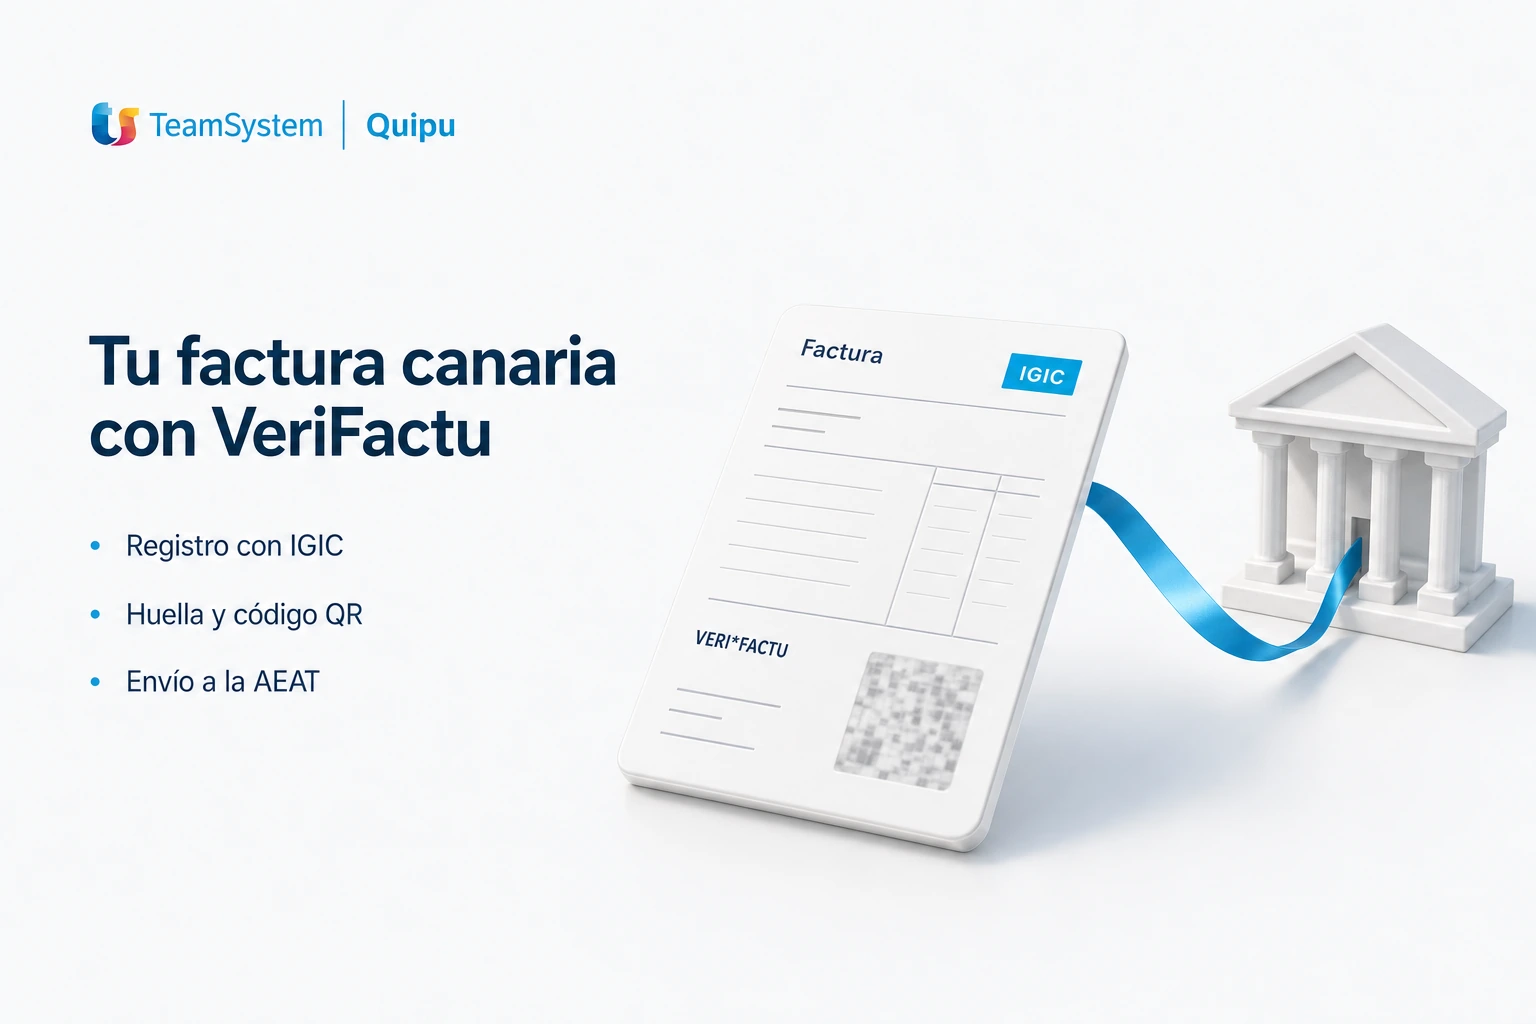
Muy poco, y eso es la buena noticia. VeriFactu no cambia qué impuesto aplicas ni cuánto: eso lo sigue decidiendo la normativa del IGIC, con sus tipos impositivos y sus regímenes especiales. Lo que exige el reglamento es que tu programa genere, por cada factura, un registro de facturación con unos datos concretos y una estructura inalterable. Dentro de ese registro hay un campo que identifica el impuesto de la operación, y ahí es donde un negocio canario informa IGIC en lugar de IVA, junto con la clave de régimen, la calificación de la operación y el tipo aplicado.
El resto de piezas son idénticas a las de cualquier factura VeriFactu de la Península:
- Huella encadenada: cada registro incorpora un hash que enlaza con el anterior, de modo que no se puede borrar ni modificar una factura sin dejar rastro.
- Código QR: la factura, también la simplificada, lleva un código QR con el que el cliente puede cotejarla con Hacienda.
- Modalidad: puedes trabajar en modo VERI*FACTU, con envío automático de cada registro a la AEAT y la leyenda «Factura verificable en la sede electrónica de la AEAT», o en modo no VERI*FACTU, conservando los registros firmados en tu sistema. Las dos opciones existen igual en Canarias.
- Registro de eventos: el programa deja constancia de arranques, incidencias y exportaciones, sin intervención tuya.
Tu liquidación tampoco se toca. Seguirás presentando el modelo 420 ante la Agencia Tributaria Canaria con la periodicidad de siempre; VeriFactu envía registros de facturación a la AEAT estatal, no autoliquidaciones. Son dos circuitos distintos que conviven. Si quieres repasar cómo funciona el impuesto antes de configurar el programa, tienes la guía sobre qué es el IGIC y cómo se declara.
Casos habituales de un negocio canario
Comercio o servicio local que factura con IGIC
Es el caso mayoritario: una tienda en Santa Cruz, una clínica en Las Palmas, un instalador en Lanzarote. Facturan a clientes canarios con IGIC y, desde 2027, cada factura o ticket que emitan con un programa informático tiene que salir de un sistema adaptado al reglamento. La obligación es la misma con estimación directa o con módulos: el reglamento se aplica a quien factura con software, no a un régimen de IRPF concreto. Y si vendes por internet desde las islas, tampoco te libras: lo explicamos en VeriFactu para tiendas online.
Ventas o servicios a clientes de la Península
Aquí cambia el impuesto de la operación, no la obligación de registro. Las reglas de localización decidirán si esa venta va sin IGIC, si el cliente peninsular la declara por inversión del sujeto pasivo o si hay una entrega con aduana por medio. Lo tienes detallado en la guía sobre cómo facturar entre la Península y Canarias, Ceuta y Melilla. Para VeriFactu, esa factura genera su registro como cualquier otra, con la calificación de operación que corresponda.
Negocios en Ceuta y Melilla
Se aplica la misma lógica que en Canarias, sustituyendo el IGIC por el IPSI: el reglamento rige, los plazos son los mismos y el registro de facturación identifica el IPSI como impuesto de la operación. La AEAT lo recoge en la misma respuesta de sus preguntas frecuentes.
Empresa peninsular con establecimiento en Canarias (y el SII)
Las empresas acogidas al Suministro Inmediato de Información quedan excluidas del reglamento, pero la AEAT ha aclarado que esa exclusión se analiza impuesto por impuesto. Una sociedad que está en el SII del IVA y tiene un establecimiento en Canarias que no está adscrito al SII del IGIC debe cumplir VeriFactu por las operaciones de ese establecimiento. Solo si las operaciones canarias también se declaran en el SII-IGIC quedan fuera. Si te mueves en ese terreno, revisa primero las diferencias entre VeriFactu y el SII.
Fechas: las mismas que en el resto de España
El Real Decreto-ley 15/2025, de 2 de diciembre fijó el calendario definitivo y no distingue territorios dentro del régimen común:
- 1 de enero de 2027: contribuyentes del Impuesto sobre Sociedades (SL, SA y demás entidades).
- 1 de julio de 2027: autónomos, profesionales y el resto de obligados del artículo 3.1 del reglamento, incluidos los contribuyentes del IRPF con actividades económicas.
Hasta esas fechas la AEAT considera el periodo actual como fase de pruebas, así que puedes activar VeriFactu ya y empezar a enviar registros sin esperar al último día. Si quieres el detalle del aplazamiento y por qué no conviene frenar la adaptación, lo explicamos en el artículo sobre el nuevo calendario de VeriFactu para 2027. Y recuerda que las sanciones del artículo 201 bis de la Ley General Tributaria, de hasta 50.000 euros por ejercicio para quien use software no adaptado, se aplican con el mismo importe en las islas: lo detallamos en qué multas prevé Hacienda por incumplir la normativa.
¿Puedo usar la aplicación gratuita de la AEAT desde Canarias?
Sí. La aplicación gratuita de facturación de la Agencia Tributaria está diseñada para todo el territorio común y su plantilla de importación de productos incluye un campo específico de código IVA/IPSI/IGIC, con su clave de régimen y su tipo impositivo, según recoge la ayuda técnica de la AEAT. Sus límites son los mismos que en la Península: no emite facturas simplificadas, no exporta tus registros a otro programa y no gestiona nada más que la emisión. Los repasamos uno a uno en VeriFactu gratis: qué permite y qué no la herramienta de la AEAT.
VeriFactu explicado en vídeo: fechas, obligaciones y cómo te afecta
📹 Vídeo explicativo: si prefieres verlo antes que leerlo, en este vídeo del canal de Quipu tienes el sistema VeriFactu resumido: qué es, qué cambia en tu facturación y qué plazos marca 2027. Todo lo que cuenta vale igual para un negocio canario.
Prueba gratuita de 15 días. Sin permanencia. Sin introducir tu tarjeta.
Cómo preparar tu negocio canario para VeriFactu
- Confirma tu situación: domicilio fiscal en Canarias y régimen común significa reglamento estatal. Si además tributas en el SII del IGIC, comprueba la exclusión con tu asesoría.
- Revisa tu programa: tiene que generar registros de facturación con huella encadenada, QR y declaración responsable del fabricante, y permitir informar el IGIC con sus tipos y regímenes. Si sigues con Excel, Word o un programa antiguo, toca cambiar; en la comparativa de programas para VeriFactu tienes criterios para elegir.
- Elige modalidad: VERI*FACTU con envío automático es la opción más simple y la que menos carga de custodia te deja. En Quipu ya está integrada y puedes activarla antes de 2027.
- Configura los impuestos: tipos de IGIC por producto o servicio, clientes peninsulares con sus reglas de localización, y el IPSI si vendes a Ceuta o Melilla. Un error aquí se arrastra a cada registro que envíes.
- Ordena las rectificativas: con VeriFactu no se borra ninguna factura; se rectifica o se anula con un registro nuevo. Define ya el procedimiento en tu negocio.
- Si eres autónomo, márcate julio de 2027 como límite, no como meta: la guía de VeriFactu para autónomos te da el plan de adaptación paso a paso.
Preguntas frecuentes sobre VeriFactu en Canarias
¿Es obligatorio VeriFactu en Canarias?
Sí, VeriFactu es obligatorio en Canarias. El Real Decreto 1007/2023 se aplica en todo el territorio español salvo en los regímenes forales del País Vasco y Navarra, y la AEAT confirma en sus preguntas frecuentes que los contribuyentes con domicilio fiscal en Canarias, Ceuta y Melilla están dentro de su ámbito de aplicación.
¿Cuándo entra en vigor VeriFactu en Canarias?
VeriFactu entra en vigor en Canarias en las mismas fechas que en la Península: el 1 de enero de 2027 para los contribuyentes del Impuesto sobre Sociedades y el 1 de julio de 2027 para autónomos y el resto de obligados, según el Real Decreto-ley 15/2025.
¿Cómo se refleja el IGIC en una factura VeriFactu?
El IGIC se refleja en una factura VeriFactu dentro del registro de facturación, en el campo que identifica el impuesto de la operación, junto con la clave de régimen, la calificación de la operación y el tipo aplicado. El reglamento indica que sus referencias al IVA se entienden hechas al IGIC, así que el resto de requisitos (huella, QR, envío) no cambian.
¿Un negocio canario puede usar la aplicación gratuita de la AEAT?
Sí, un negocio canario puede usar la aplicación gratuita de la AEAT: su configuración de productos admite códigos de IVA, IPSI e IGIC. Tiene las mismas limitaciones que en el resto de España, como no emitir facturas simplificadas ni exportar los registros a otro programa.
¿Y en Ceuta y Melilla?
En Ceuta y Melilla se aplica VeriFactu igual que en Canarias, con el IPSI como impuesto de la operación en lugar del IGIC. Las fechas, las modalidades y las sanciones son las mismas.
Referencias
- Real Decreto 1007/2023, de 5 de diciembre, Reglamento de requisitos de los sistemas informáticos de facturación (artículo 1.3, ámbito territorial).
- Orden HAC/1177/2024, de 17 de octubre, especificaciones técnicas de los registros de facturación.
- Real Decreto-ley 15/2025, de 2 de diciembre, nuevo calendario de aplicación (1 de enero y 1 de julio de 2027).
- Ley 11/2021, de 9 de julio, de medidas de prevención y lucha contra el fraude fiscal.
- Ley 20/1991, de 7 de junio, aspectos fiscales del Régimen Económico Fiscal de Canarias (IGIC).
- AEAT: preguntas frecuentes sobre el ámbito de aplicación del reglamento, incluidas Canarias, Ceuta, Melilla y territorios forales.
- AEAT: ayuda técnica de la aplicación gratuita VERI*FACTU.