Síntesis del artículo
Los recibos SEPA B2B son un sistema de adeudo directo exclusivo para operaciones entre empresas y autónomos dentro de la zona SEPA. Este esquema requiere la firma previa de un mandato específico y se caracteriza por ofrecer mayor seguridad al acreedor, ya que elimina el derecho de devolución por parte del deudor una vez autorizado el cargo.
Roger Dobaño · CEO de Quipu
En esta entrada de nuestro blog vamos a contarte todo lo que necesitas saber sobre los recibos domiciliados B2B, puesto que es un tema que suele generar bastantes dudas a los usuarios.
¿Qué son los recibos SEPA B2B?
Los recibos B2B son un tipo de adeudo directo SEPA en el que tanto el ordenante como el beneficiario tienen que ser empresas o autónomos. En otras palabras, se trata de un sistema de cobro concebido única y exclusivamente entre personas jurídicas, de ahí su nombre Business to Business.
El esquema B2B es opcional y, por lo tanto, no todas las entidades bancarias lo ofrecen a sus clientes. Por este motivo, conviene que consultes el detalle de países y entidades adheridas a este esquema (tanto nacionales como del resto de países de la zona SEPA), antes de remitir un adeudo de estas características.
Cobrar mediante el esquema SEPA B2B
En primer lugar, deberas tener un mandato SEPA firmado por cada cliente que quieras cobrar de manera automática. Acto seguido, tendrás que informar al deudor y enviar la solicitud y los datos que aparecen en el documento firmado a los bancos.
Tras la notificación, podrás generar remesas bancarias para proceder al cobro automático de todas las facturas o recibos que incluyas. Una remesa bancaria es un archivo que contiene distintas facturas o recibos seleccionados previamente y que puedes subir a la banca online para proceder al cobro automático de todos los documentos que incluye.
💡¿Quieres cobrar tus facturas de forma automática?
Con el programa de facturación de Quipu conseguirás:
✅ Cobrar más rápido: Selecciona las facturas de tus clientes y cóbralas de forma automática en un solo click antes de su vencimiento con las remesas bancarias.
✅ Reducir el número de facturas impagadas: Asegúrate el cobro de las facturas de aquellos clientes que no suelen pagar en el plazo establecido.
✅ Solucionar problemas de liquidez: Solicita a tu banco que te adelante los pagos de las facturas que vas a cobrar por remesa bancaria.
✅ Ahorrar tiempo, gestiones y trámites: Reduce el papeleo y número de transacciones al cobrar o pagar todas tus facturas en una sola orden.
📹 Descubre las remesas bancarias
En el siguiente video te explicamos qué son, para qué sirven y cómo crear remesas bancarias con Quipu:
Prueba gratuita de 15 días. Sin permanencia. Sin introducir tu tarjeta.
Requisitos para emitir recibos SEPA B2B
Ahora que ya tienes claro qué son exactamente los recibos B2B, vamos a pasar a explicarte cuáles son los requisitos para poder hacer uso de este servicio:
- Dado que esta clase de recibos no puede emitirse a particulares, tanto el emisor como el beneficiario deben ser personas jurídicas.
- Puede realizarlo cualquier cuenta que esté radicada en alguno de los países que forman la zona SEPA.
- Requiere una formalización previa mediante mandato SEPA entre acreedor y deudor en el que se haga explícita la aceptación de la operación en modalidad B2B. Así pues, es obligatorio que en este documento aparezca la firma del deudor titular de la cuenta de cargo.
- El acreedor tiene la obligación de guardar el mandato, junto con sus posibles modificaciones (o cancelación), durante el tiempo que le pueda ser requerido.
- En el mandato es obligatorio que se indique, el identificador único del acreedor, así como la referencia del mismo.
- Se debe utilizar el código IBAN de la cuenta del deudor. En cuanto al BIC, este es opcional, excepto en los casos en los que la entidad bancaria de destino no pertenezca a la zona SEPA.
- Precisa un formato de fichero específico: cuaderno 19 XML B2B o 19.14 B2B.
- Debe especificarse el tipo de adeudos que se presenta: FRST- primero, RCUR-recurrente, OOFF-único o FNAL-último.
- El adeudo se debe presentar, como mínimo, con 3 días hábiles de anticipación.
- Al utilizar este sistema de pago, el deudor renuncia al derecho a ser reembolsado por su entidad bancaria una vez se haya efectuado el cargo en su cuenta.
💥 BONUS: Aunque no se trate de un requisito en sí, también conviene que sepas que la información sobre el concepto de pago que aparecerá en el mandato no podrá superar los 140 caracteres.

SEPA B2B: Ventajas e inconvenientes
La ventaja más destacable en el uso del esquema SEPA B2B es que el cliente únicamente dispone de dos días para la devolución de un recibo. Ahora bien, muchos de los usuarios de este sistema desconocen el hecho de que uno de los recibos es imprescindible que el cliente acepte todos y cado que se cobran en su cuenta, ya que, de no ser así, la entidad bancaria del deudor devolverá el recibo. De hecho, en la actualidad, la mitad de los mandatos SEPA B2B son rechazados por el banco deudor y, sin disponer de un mandato aceptado, no es posible el cobro del recibo mediante este esquema.
Por último, no olvides que el adeudo directo B2B no es universal, es decir, no puede usarse con todo tipo de clientes, ni obligatorio, lo que implica que no es un servicio que ofrezcan todas las entidades bancarias.
Diferencias entre recibos CORE y B2B
La principal diferencia entre los recibos CORE y B2B es que el primero puede utilizarse en todas las ocasiones, independientemente de si el deudor es una persona física o jurídica. Por el contrario, el esquema B2B requiere que el cliente sea una empresa o un autónomo. Además, si se elige este sistema, el deudor no podrá solicitar el reembolso si se trata de adeudos previamente autorizados.

¿Cuál es el plazo de devolución de los recibos SEPA B2B?
El plazo para devolver un recibo a través del esquema SEPA B2B es bastante corto. De hecho, el banco únicamente dispondrá de 2 días para hacerlo.
En cuanto al cliente, este solo podrá devolver el recibo en el caso de que se trate de una operación no autorizada. Si se da este caso, dispondrá de un plazo de 13 meses para realizar este trámite.
Mandato SEPA B2B (Orden de domiciliación)
La orden de domiciliación de adeudo directo SEPA es el documento formal mediante el cual el deudor autoriza al acreedor a realizar cargos en su cuenta bancaria. Para que este mandato SEPA B2B sea válido, debe contener datos obligatorios como el identificador único del acreedor, la referencia del mandato, el IBAN de la cuenta de cargo y la firma explícita del deudor aceptando la modalidad B2B.
Además, el acreedor tiene la obligación legal de custodiar este documento SEPA B2B y cualquier modificación posterior durante el tiempo que pueda ser requerido por la entidad bancaria, ya que es el comprobante indispensable en caso de cualquier discrepancia.
Descargar modelo SEPA B2B (Plantilla)
Aquí te dejamos un enlace a la plantilla de recibos B2B para que puedas descargar este modelo SEPA B2B en tu ordenador y rellenarlo cuando quieras.
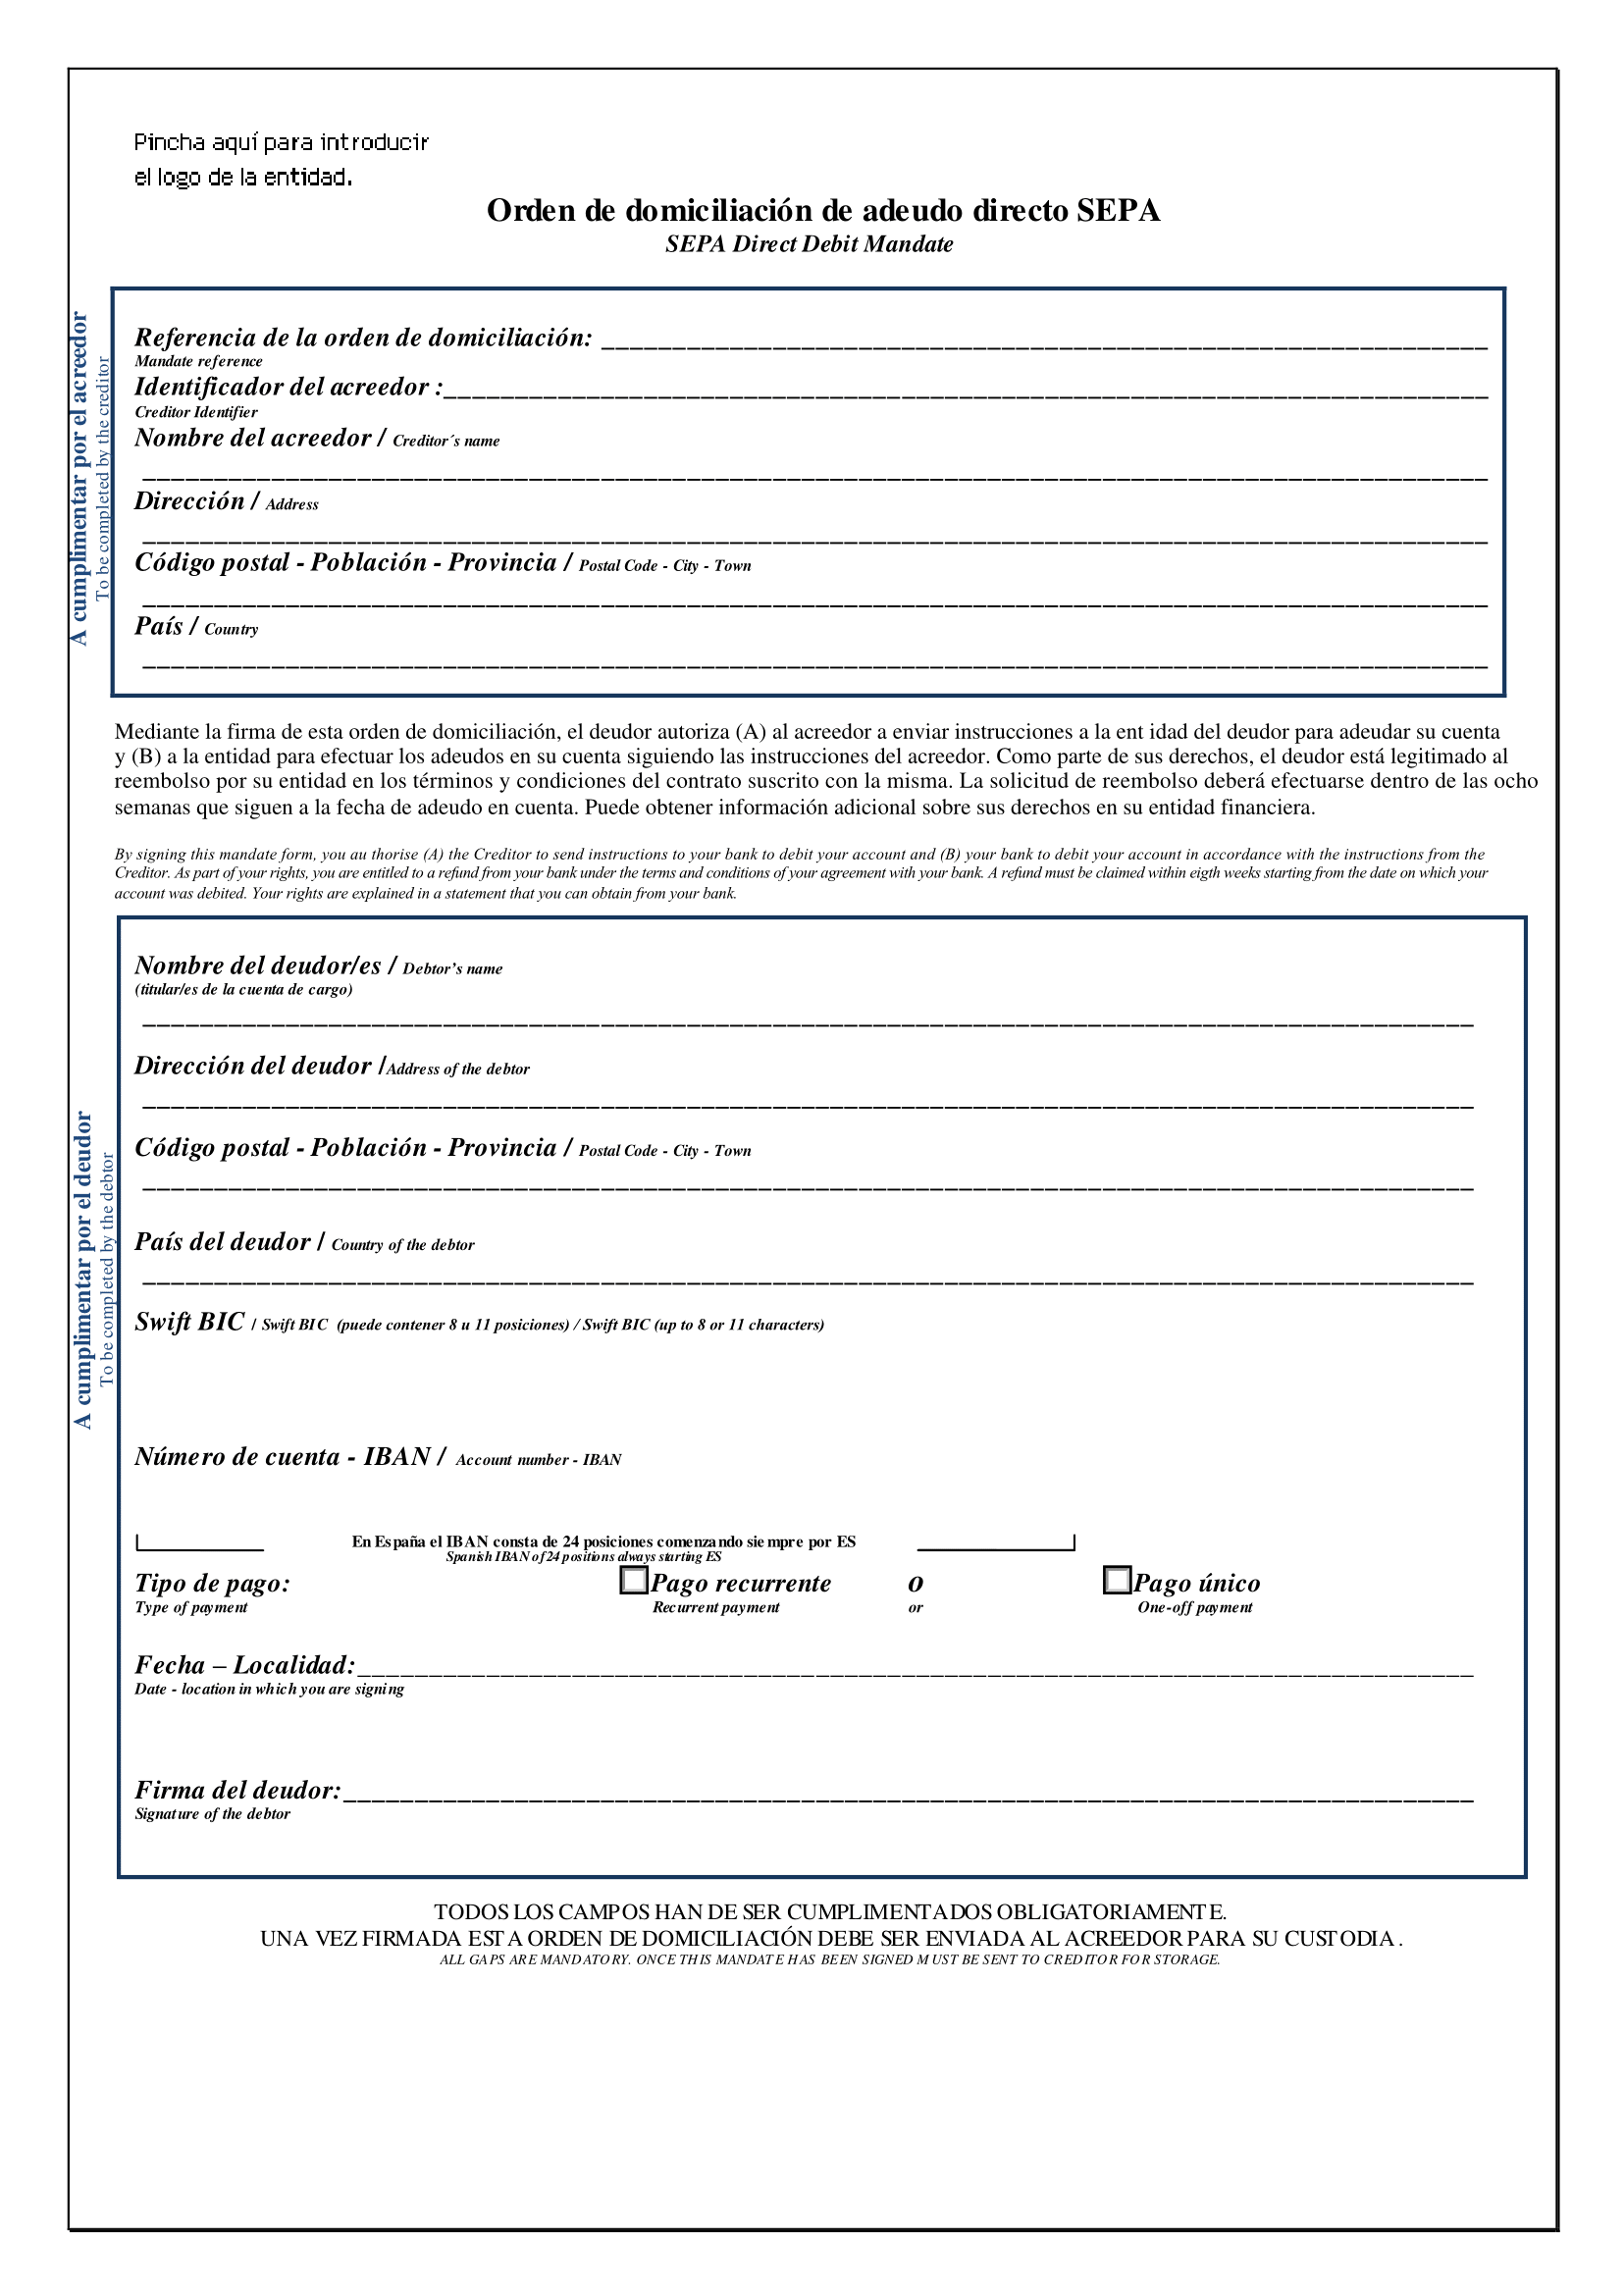
🔗 Ampliar información: si quieres saber cuál es la estructura de este documento y los datos obligatorios que tienes que indicar para que tenga validez, échale un vistazo a nuestro artículo sobre el mandato SEPA.
Preguntas frecuentes
¿Se puede devolver un recibo SEPA B2B?
No, el esquema B2B no permite al deudor solicitar el reembolso de un recibo autorizado una vez que se ha cargado en su cuenta. El cliente solo dispone de 2 días para rechazarlo antes del cobro, o de 13 meses si logra demostrar que fue una operación no autorizada.
¿Qué diferencia hay entre SEPA core y SEPA B2B?
El esquema SEPA Core se utiliza para cualquier tipo de cliente, incluidos los particulares, y permite devoluciones hasta en 8 semanas. Por el contrario, el SEPA B2B es exclusivo para operaciones entre empresas o autónomos y elimina el derecho a devolución de los recibos autorizados.