Síntesis del artículo
El análisis de estados financieros es un proceso fundamental para evaluar la salud económica y la sostenibilidad de cualquier negocio. A través de la revisión del balance de situación, la cuenta de resultados y otros informes clave, las empresas pueden interpretar su rentabilidad, liquidez y solvencia para tomar decisiones estratégicas informadas y garantizar su viabilidad a largo plazo.
Roger Dobaño · CEO de Quipu
Para quienes dirigen, invierten o colaboran en una empresa, los estados financieros representan mucho más que simples números. Son una herramienta clave para interpretar la salud y la sostenibilidad de la organización.
Este análisis no es exclusivo de grandes corporaciones ni de expertos en contabilidad. Cualquier empresa, sea cual sea su tamaño y actividad, debe controlarlos para optimizar la gestión de los recursos.
¿Qué son los estados financieros de una empresa?
Los estados financieros son documentos e informes que reflejan la situación económica y financiera de una empresa durante un periodo de tiempo determinado. En términos sencillos, actúan como una especie de «fotografía» de la salud financiera de la organización, mostrando lo que posee, debe, gana y gasta. Estos reportes son esenciales tanto para los propietarios y directivos como para los inversionistas, ya que ofrecen una visión completa de la estabilidad y el rendimiento financiero de la compañía.
En general, los estados financieros están formados por varios informes específicos, y cada uno cumple un propósito clave dentro de la contabilidad y toma de decisiones. Más allá de los números, estos informes son un instrumento fundamental para planificar el crecimiento, detectar problemas y trazar estrategias.
¿Para qué sirven los estados financieros de una empresa?
El propósito de los estados financieros va mucho más allá de un simple registro contable, ya que representan una herramienta que tiene como fin evaluar la situación económica y la estabilidad financiera de la organización. Los estados financieros sirven para diversos fines, que pueden categorizarse en cinco grandes áreas:
- Tomar decisiones financieras: los estados financieros ofrecen una base sólida para las toma de decisiones financieras. Al tener acceso a esta información detallada, y que puede ser analizada de forma relativamente sencilla, los gerentes y ejecutivos pueden anticipar problemas financieros, implementar estrategias de crecimiento y adaptar sus planes a la realidad económica de la empresa.
- Evaluar la rentabilidad y eficiencia operativa: para cualquier empresa, la rentabilidad es uno de los principales objetivos. Y los estados financieros proporcionan los datos necesarios para realizar estos análisis. Por ejemplo, el estado de resultados permite conocer los beneficios generados por la empresa en un período y evaluar si las operaciones están siendo rentables.
- Atraer inversores y obtener financiación: los inversores y las instituciones financieras dependen de sus estados financieros para decidir si una empresa es una inversión segura y rentable. Estos informes muestran la capacidad de la empresa para generar beneficios y su nivel de endeudamiento, aspectos críticos para determinar el riesgo.
- Cumplir con obligaciones legales y fiscales: los estados financieros también son necesarios para cumplir con las normativas contables y fiscales. En España, por ejemplo, es obligatorio presentar. Esto es particularmente importante en empresas de mayor tamaño o cotizadas en bolsa, donde la transparencia financiera es una obligación regulada para proteger los intereses de los accionistas y el público en general.
- Controlar la salud financiera: los estados financieros ofrecen una visión completa de la salud financiera de la empresa, lo que permite a los directivos y dueños observar la evolución de sus recursos y obligaciones a lo largo del tiempo.
¿Cuáles son los estados financieros de una empresa?
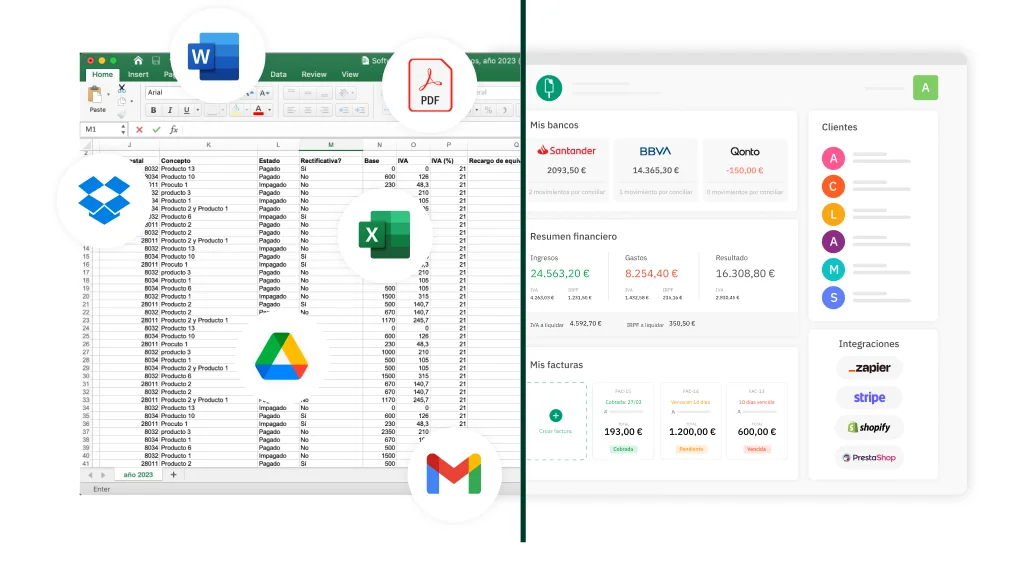
Plantilla de estados financieros en Excel
📹 Vídeo explicativo: Descubre cómo estructurar y consolidar el balance de situación, la cuenta de pérdidas y ganancias y el flujo de efectivo para facilitar el análisis de tu negocio.
La contabilidad define varios tipos de estados financieros, y cada uno brinda una perspectiva única de la empresa. Los principales son el balance de situación, la cuenta de resultados, el estado de cambios en el patrimonio neto, el estado de flujos de efectivo y la memoria.
Balance de situación
El balance general o balance de situación es, en esencia, una imagen de la situación financiera de la empresa en un momento determinado. Este estado financiero se divide en tres componentes clave:
- Activos: que representan todo lo que la empresa posee y que tiene un valor monetario, como el dinero en caja, el inventario, la maquinaria y los inmuebles.
- Pasivos: que incluyen todas las obligaciones o deudas que la empresa debe pagar, como préstamos, cuentas por pagar y otras responsabilidades financieras.
- Patrimonio neto: que refleja la porción de los activos que realmente pertenece a los dueños o accionistas una vez se hayan deducido los pasivos.
La ecuación fundamental que gobierna el balance general es: Activos = Pasivos + Patrimonio Neto. Esta relación es importante porque garantiza que el balance siempre esté en equilibrio, es decir, que lo que la empresa posee esté respaldado por su estructura de financiación, sea por deuda o por aportes de los propietarios.
Este estado permite evaluar la liquidez y solvencia de la empresa, ya que muestra su capacidad para cumplir con las obligaciones a corto y largo plazo. Un balance saludable refleja un adecuado manejo de los activos y una deuda controlada, elementos cruciales para la estabilidad financiera.
Cuenta de resultados
El estado de resultados, también conocido como estado de pérdidas y ganancias, ofrece una visión detallada sobre la rentabilidad de la empresa en un período determinado. Este informe tiene dos conceptos diferentes:
- Ingresos: que representan las ventas y otros tipos de ingresos obtenidos por las actividades de la empresa.
- Gastos: que incluyen todos los costes asociados a la operación, como salarios, alquileres y el coste de los bienes vendidos.
La cuenta de resultados se calcula restando los ingresos de los gastos, una cifra que muestra si la empresa ha generado ganancias o ha sufrido pérdidas.
Estado de cambios en el patrimonio neto
El estado de cambios en el patrimonio neto detalla las variaciones en el patrimonio de los accionistas durante un período específico. Este informe incluye conceptos como el capital social (aportaciones de los socios o accionistas), los resultados acumulados de ejercicios anteriores (beneficios no distribuidos) y otros ajustes, como revalorizaciones de activos o distribución de dividendos. El patrimonio neto refleja el valor residual de la empresa que pertenece a los accionistas después de deducir las deudas.
Además de su importancia para los accionistas, el estado de cambios en el patrimonio neto también es útil para los gerentes y ejecutivos. Al analizar cómo ha variado el capital y los resultados acumulados, los directivos pueden evaluar si la empresa necesita financiación adicional o si está generando suficientes recursos internamente. Este análisis es crucial para trazar estrategias de crecimiento y expansión, ya que permite decidir si es conveniente recurrir a nuevos aportes de capital o al financiamiento externo.
Estado de flujos de efectivo
El estado de flujos de efectivo muestra los movimientos de efectivo dentro y fuera de la empresa, lo que permite identificar la liquidez y la capacidad para cumplir con obligaciones.
Este informe se divide en tres secciones principales:
- Flujos de efectivo de actividades operativas: reflejan los flujos de efectivo provenientes de las operaciones principales del negocio, como la venta de productos o servicios
- Flujos de efectivo de actividades de inversión: incluyen la compra o venta de activos a largo plazo.
- Flujo de efectivo de actividades de financiación: abarcan movimientos como la emisión de acciones, los préstamos bancarios o el pago de deudas.
Este estado financiero es vital porque permite evaluar si la empresa genera suficiente efectivo para cubrir sus operaciones y financiar su crecimiento
Memoria
La memoria financiera o memoria contable es un documento complementario a los estados financieros que proporciona una explicación detallada de los resultados y actividades de la empresa a lo largo de un período. Su objetivo es ofrecer contexto y análisis cualitativo para los datos cuantitativos presentados en los estados financieros, brindando una perspectiva más completa de la situación financiera y de las operaciones de la empresa.
En la memoria se detallan aspectos que van desde la estructura organizativa y las políticas contables hasta los factores externos que han influido en el desempeño de la organización, como el contexto económico o regulatorio.
Cómo hacer el análisis de estados financieros paso a paso
Las 3 claves de la gestión y análisis financiero
📹 Vídeo explicativo: Conoce la metodología de medir, analizar y accionar sobre los datos económicos para interpretar variaciones y optimizar la toma de decisiones estratégicas.
Los estados financieros de una empresa parten de su contabilidad externa. Pero de nada sirve tener la información cuantitativa a mano si no sabemos cómo interpretarla. Comprender de forma correcta los estados financieros no solo implica revisar cifras, sino también comprender los factores que influyen en esos números, detectar patrones y hacer proyecciones para un adecuado análisis financiero de una empresa.
Y para lograrlo, hay una serie de pasos que debes seguir, que te detallamos a continuación.
Paso 1: Revisión de los estados financieros
El primer paso es realizar una revisión general de todos los estados financieros. Esta revisión implica familiarizarse con la estructura y el contenido de cada informe, observando su estructura y sus particularidades. En esta etapa, se debe prestar especial atención a cualquier cambio significativo en comparación con períodos anteriores, como variaciones en ingresos, aumento de deudas o cambios en el patrimonio.
Es útil tener una guía de referencia para cada informe financiero. Por ejemplo, en el balance general, se debe entender cómo se relacionan los activos con los pasivos y el patrimonio neto. En el estado de resultados, es importante distinguir entre ingresos operativos y gastos, mientras que el estado de flujo de efectivo ayuda a identificar cómo se mueve el dinero dentro de la empresa. Este paso introductorio es vital para no perderse en detalles y enfocarse en lo esencial de cada documento.
Paso 2: Análisis de ratios financieros
Los ratios financieros son herramientas que sirven para evaluar la eficiencia, rentabilidad, liquidez y endeudamiento de una empresa, y normalmente utilizan como fuente los estados financieros de una empresa.
En este paso, se calculan e interpretan diferentes ratios, que permiten hacer comparaciones internas (con los resultados de la propia empresa en otros períodos) y externas (con empresas similares del sector). Los ratios se dividen en varias categorías:
- Ratios de liquidez: evalúan la capacidad de la empresa para cumplir con sus obligaciones a corto plazo. Ejemplos incluyen el ratio de liquidez corriente (activos corrientes entre pasivos corrientes) y el ratio de prueba ácida (activos corrientes menos inventarios, dividido entre pasivos corrientes), entre muchos otros.
- Ratios de rentabilidad: miden la eficiencia de la empresa para generar ganancias sobre sus ventas, activos o patrimonio. Incluyen el margen de utilidad neta (utilidad neta dividida entre ingresos totales), el retorno sobre activos (ROA) y el retorno sobre patrimonio (ROE).
- Ratios de endeudamiento: analizan la proporción de la financiación de la empresa que proviene de deuda en comparación con el capital propio. El ratio de endeudamiento total (pasivos totales entre activos totales) y el ratio de deuda a patrimonio son algunos ejemplos de esta categoría.
Paso 3: análisis vertical y horizontal
El análisis horizontal y el análisis vertical son técnicas que ayudan a identificar tendencias y estructuras financieras dentro de los estados financieros.
- Análisis horizontal: consiste en comparar los valores de cada cuenta de los estados financieros a lo largo de varios períodos para detectar variaciones en los ingresos, gastos, activos y pasivos. Por ejemplo, al observar cómo han cambiado los ingresos de un año a otro, se puede analizar si la empresa está creciendo o enfrentando problemas de estancamiento. Este análisis permite identificar patrones de crecimiento, áreas de mejora y posibles señales de alerta.
- Análisis vertical: evalúa la estructura interna de un estado financiero tomando como base un componente específico. En el balance general, por ejemplo, se suelen expresar los activos, pasivos y patrimonio neto como un porcentaje del activo total. En el estado de resultados, los gastos se comparan con los ingresos. Este análisis permite comprender mejor la proporción de cada componente dentro de la estructura financiera y facilita la identificación de desequilibrios.
Paso 4: Interpretación y toma de decisiones
Finalmente, una vez que se han analizado los estados financieros utilizando ratios, análisis vertical y horizontal, y se ha realizado una comparación con años anteriores y competidores, llega el momento de interpretar los resultados y tomar decisiones informadas. La interpretación es el paso en el que se sacan conclusiones sobre la salud y las perspectivas de la empresa, identificando oportunidades, riesgos y áreas de mejora.
En esta etapa, los resultados del análisis se transforman en estrategias concretas. Por ejemplo, si el análisis muestra que los costes operativos son altos en comparación con los ingresos, la empresa podría buscar formas de reducir gastos o mejorar la eficiencia operativa. Si se detecta un alto nivel de deuda, puede ser necesario replantear las fuentes de financiamiento para evitar problemas de liquidez en el futuro. Este paso de interpretación y toma de decisiones es crucial, ya que convierte los datos en acciones que impulsan el crecimiento y la sostenibilidad de la organización a partir del análisis de los estados financieros.

Ejemplo práctico de análisis de estados financieros
Para ilustrar cómo se aplican estos conceptos, veamos algunos ejemplos de análisis e interpretación de estados financieros en una pyme ficticia. Supongamos que una empresa de retail tiene 50.000 € en activos corrientes y 25.000 € en pasivos corrientes. Al aplicar el ratio de liquidez corriente (50.000 / 25.000), obtenemos un resultado de 2, lo que indica que la empresa tiene suficiente capacidad para cubrir sus deudas a corto plazo.
Por otro lado, si realizamos un análisis vertical básico de su cuenta de resultados y observamos que los gastos operativos representan el 80% de los ingresos totales, la dirección podría decidir implementar medidas de reducción de costes para mejorar el margen de beneficio neto.
Errores comunes al analizar la información financiera
Evitar ciertos fallos es clave para que la evaluación de la empresa sea precisa y útil. Entre los errores más habituales destaca el confundir liquidez con solvencia, ya que tener efectivo inmediato no siempre significa que la empresa sea viable a largo plazo.
Otro fallo frecuente es no comparar los resultados con años anteriores, lo que impide ver la evolución real del negocio. Además, ignorar el contexto del sector o las condiciones macroeconómicas puede llevar a conclusiones erróneas sobre el rendimiento de la organización frente a sus competidores.
Preguntas frecuentes
¿Cuáles son los 4 tipos de estados financieros?
Los cuatro tipos básicos son el balance de situación, la cuenta de resultados, el estado de flujos de efectivo y el estado de cambios en el patrimonio neto. En España, además, se suele añadir la memoria contable como documento complementario.
¿Qué es el análisis financiero horizontal?
Es una técnica que compara los resultados financieros de una empresa a lo largo de varios años consecutivos. Sirve principalmente para identificar tendencias de crecimiento o declive en partidas clave como los ingresos y los gastos.
¿Qué es un informe de análisis financiero?
Es el documento final que resume los hallazgos tras evaluar los estados financieros de una organización. Este informe incluye los ratios calculados, las tendencias observadas y una serie de recomendaciones estratégicas dirigidas a la dirección.