El modelo 232 informa a Hacienda de determinadas operaciones vinculadas y de operaciones o valores relacionados con jurisdicciones no cooperativas. Si tu empresa cerró el ejercicio el 31 de diciembre de 2025, el plazo de esta campaña va del 1 al 30 de noviembre de 2026. Te explicamos quién está obligado, cómo comprobar los límites y qué lista de jurisdicciones debes utilizar.
Normativa y campaña revisadas el 9 de noviembre de 2026. Guía para declaraciones ante la AEAT; los territorios forales tienen su propia normativa.
Síntesis del artículo
El modelo 232 es una declaración informativa, sin ingreso, que se presenta electrónicamente. Para el ejercicio natural 2025 vence el 30 de noviembre de 2026. Entre los supuestos que obligan están superar 250.000 € con una misma parte vinculada, superar 100.000 € por tipo de operación específica o superar el 50 % de la cifra de negocios con operaciones del mismo tipo y método de valoración; las operaciones o valores relacionados con jurisdicciones no cooperativas se informan sin límite de importe. La lista aplicable depende del periodo declarado: la reforma publicada en junio de 2026 no se aplica retroactivamente al ejercicio 2025.
Roger Dobaño · CEO de Quipu
¿Cuándo se presenta el modelo 232 en 2026?
Del 1 al 30 de noviembre de 2026, si el periodo impositivo terminó el 31 de diciembre de 2025. En el formulario debes seleccionar el ejercicio declarado, 2025 en este caso, aunque lo presentes en 2026.
El artículo 4 de la Orden HFP/816/2017 fija el plazo en el mes siguiente a los diez meses posteriores a la conclusión del periodo impositivo. Por eso, noviembre no es el plazo de todas las empresas: si tu ejercicio no coincide con el año natural, calcula el mes a partir de su fecha de cierre.
| Cierre del periodo impositivo | Mes de presentación del modelo 232 |
|---|---|
| 31 de diciembre de 2025 | Del 1 al 30 de noviembre de 2026 |
| 30 de junio de 2026 | Mayo de 2027: los diez meses posteriores terminan en abril de 2027 |
Puedes consultar el resto de vencimientos en nuestro calendario fiscal para empresas y autónomos.
¿Qué es el modelo 232 y para qué sirve?
Es una declaración informativa de operaciones vinculadas y de operaciones y situaciones relacionadas con países o territorios calificados como paraísos fiscales, denominación que conserva el formulario. La normativa actual utiliza el concepto de jurisdicciones no cooperativas.
Sirve para comunicar a la AEAT las operaciones comprendidas en sus supuestos de información. Presentarlo no supone pagar un impuesto adicional. Tampoco sustituye la documentación sobre precios de transferencia que pueda exigirse: documentar una operación y declararla son obligaciones distintas.
El 232 se presenta por separado de la autoliquidación anual. Puedes revisar la diferencia en la guía para presentar el modelo 200 del Impuesto sobre Sociedades.
Impuestos y obligaciones de las empresas
📹 Vídeo explicativo: Si gestionas una sociedad mercantil, es fundamental que conozcas todas tus obligaciones fiscales. En este vídeo te explicamos qué impuestos debes presentar para evitar sanciones de Hacienda.
¿Quién está obligado a presentar el modelo 232?
Los supuestos del artículo 2 de la Orden HFP/816/2017 afectan a:
- Los contribuyentes del Impuesto sobre Sociedades.
- Los contribuyentes del Impuesto sobre la Renta de no Residentes que actúen mediante establecimiento permanente.
- Las entidades en atribución de rentas constituidas en el extranjero con presencia en territorio español.
Por ejemplo, una sociedad limitada debe revisar sus operaciones para comprobar si entra en alguno de los supuestos. Ser una sociedad o tener un socio no obliga, por sí solo, a presentar el modelo.
Qué se considera una operación vinculada
La vinculación se comprueba conforme al artículo 18.2 de la Ley del Impuesto sobre Sociedades. Incluye, entre otros casos, operaciones entre una entidad y sus socios cuando la participación alcanza al menos el 25 %, entre entidades de un mismo grupo y determinados vínculos familiares o de administración. En la relación entre entidad y administrador se exceptúa la retribución por el ejercicio de sus funciones.
No basta con llamar «proveedor» a la otra parte: revisa quién participa en cada entidad y el vínculo legal concreto. Las operaciones vinculadas deben valorarse a valor de mercado.
Estructura de holding y operaciones vinculadas
📹 Vídeo explicativo: Las operaciones vinculadas son muy comunes en los holdings empresariales. Descubre cómo funciona esta estructura societaria y cómo optimizar la relación fiscal entre tus empresas.
Límites del modelo 232: 250.000 €, 100.000 € y regla del 50 %
Comprueba todos los supuestos, no solo el límite general. Para el cuadro de operaciones vinculadas, el artículo 2.1 y 2.3 establece estas reglas:
| Supuesto | Cuándo obliga a informar |
|---|---|
| Operaciones con una misma persona o entidad vinculada | Si la contraprestación conjunta del periodo supera 250.000 €, según valor de mercado. |
| Operaciones específicas | Si el importe conjunto de cada tipo supera 100.000 € en el periodo; no se limita a una sola parte vinculada. |
| Operaciones del mismo tipo y con el mismo método de valoración | Si su importe conjunto supera el 50 % de la cifra de negocios, aunque no se alcancen los límites anteriores. |
La norma habla de superar el límite: igualarlo no activa ese supuesto por sí solo, pero puede existir obligación por otro. No dividas la revisión por facturas aisladas ni compenses ingresos y pagos. Los importes de las operaciones se consignan sin IVA, según el artículo 3.1 de la orden.
Cuáles son las operaciones específicas
Son las excluidas de la documentación simplificada por los artículos 18.3 de la Ley del Impuesto sobre Sociedades y 16.5 de su Reglamento. Incluyen las transmisiones de negocios, determinadas transmisiones de valores o participaciones, las transmisiones de inmuebles y las operaciones sobre activos intangibles. También determinadas operaciones con personas físicas que tributan en estimación objetiva y alcanzan, individualmente o con los familiares previstos en la norma, el 25 % del capital o fondos propios.
Casos sin límite de importe
- Jurisdicciones no cooperativas: si se realizan las operaciones o se tienen los valores comprendidos en este apartado, se informa con independencia del importe. No hace falta que la contraparte sea vinculada ni superar 250.000 € (artículo 2.5).
- Reducción por determinados activos intangibles: también se cumplimenta el apartado correspondiente si se aplica la reducción del artículo 23 de la LIS por rentas obtenidas al ceder determinados intangibles a partes vinculadas (artículo 2.4).
Modelo 232: tres ejemplos que obligan y uno que no
Estos ejemplos son supuestos didácticos del ejercicio 2025. Los importes se expresan sin IVA y se supone que no hay exclusiones ni otros hechos que cambien la conclusión.
| Ejemplo | ¿Obliga? | Motivo |
|---|---|---|
| Una sociedad compra mercancías por 280.000 € a una entidad vinculada durante el ejercicio. | Sí | Supera los 250.000 € con la misma entidad vinculada. |
| Un socio con el 50 % del capital vende a su sociedad un local por 120.000 €. | Sí, a la sociedad | La transmisión de un inmueble es una operación específica y supera 100.000 €. |
| Una sociedad con cifra de negocios de 100.000 € presta servicios a dos entidades vinculadas por 30.000 € a cada una, del mismo tipo y con el mismo método de valoración. | Sí | 60.000 € representa el 60 % de su cifra de negocios: supera el 50 %, aunque ninguna contraparte alcance 250.000 €. |
| Una sociedad con cifra de negocios de 300.000 € compra mercancías por 40.000 € a su única contraparte vinculada. No hay operaciones específicas, reducción por intangibles ni operaciones o valores en jurisdicciones no cooperativas. | No, por estos hechos | No supera 250.000 € ni el 50 % de la cifra de negocios y no concurre otro supuesto de información. |
Una operación de solo 3.000 € con una entidad de una jurisdicción incluida en la lista aplicable al periodo debe revisarse en el apartado de jurisdicciones no cooperativas: el importe reducido no la excluye.
Qué operaciones están excluidas de informar
El artículo 2.2 exceptúa del cuadro general de operaciones vinculadas las operaciones entre entidades del mismo grupo de consolidación fiscal —con la salvedad del artículo 65.2 LIS— y las realizadas en ofertas públicas de venta o adquisición de valores. También prevé la exclusión de determinadas operaciones de AIE y UTE con sus miembros o entidades del mismo grupo fiscal, en las condiciones de la norma. No alcanza a las UTE o fórmulas análogas acogidas al artículo 22 LIS.
Pertenecer al mismo grupo mercantil no equivale a consolidar fiscalmente. Además, estas exclusiones se refieren a ese cuadro: comprueba si procede informar por intangibles o por jurisdicciones no cooperativas antes de concluir que no debes presentar el modelo.

Jurisdicciones no cooperativas: qué lista se aplica en la campaña 2026
Para el ejercicio natural 2025, declarado en noviembre de 2026, utiliza la relación de la Orden HFP/115/2023 anterior a la reforma de junio de 2026. La fecha de presentación no cambia la lista que corresponde al periodo declarado.
La Orden HFP/115/2023, publicada en el BOE del 10 de febrero de 2023 recogía: Anguila, Bahréin, Barbados, Bermudas, Dominica, Fiji, Gibraltar, Guam, Guernsey, Isla de Man, Islas Caimán, Islas Malvinas, Islas Marianas, Islas Salomón, Islas Turcas y Caicos, Islas Vírgenes Británicas, Islas Vírgenes de Estados Unidos de América, Jersey, Palaos, Samoa —solo el régimen offshore business—, Samoa Americana, Seychelles, Trinidad y Tobago y Vanuatu.
Qué cambió en 2026 y desde cuándo
Sí existe una modificación publicada: la Orden HAC/649/2026, de 21 de junio (BOE del 27 de junio de 2026). Suprime Barbados, Dominica, Gibraltar, el régimen offshore business de Samoa, Seychelles y Trinidad y Tobago. Entra en vigor el 28 de junio de 2026, con aplicación a tributos sin periodo impositivo devengados desde entonces y, para los demás, a periodos que se inicien desde esa fecha.
La disposición transitoria mantiene la redacción anterior para los periodos ya iniciados y no concluidos al entrar en vigor la reforma. Así, un ejercicio natural que empezó el 1 de enero de 2026 conserva la lista anterior para ese periodo, aunque la declaración se presente después.
La inclusión de la Federación de Rusia se limita al régimen perjudicial international holding companies. Tiene una entrada en vigor diferida al 28 de diciembre de 2026 y el mismo criterio de aplicación por devengo o inicio del periodo. A la fecha de esta revisión todavía no ha entrado en vigor esa incorporación.
Para ejercicios no naturales, contrasta el inicio y cierre con las disposiciones transitoria y final segunda de la orden. La lista española no es idéntica a la de la Unión Europea: una actualización de la lista europea no modifica por sí sola la norma española.
Cómo rellenar el modelo 232: instrucciones
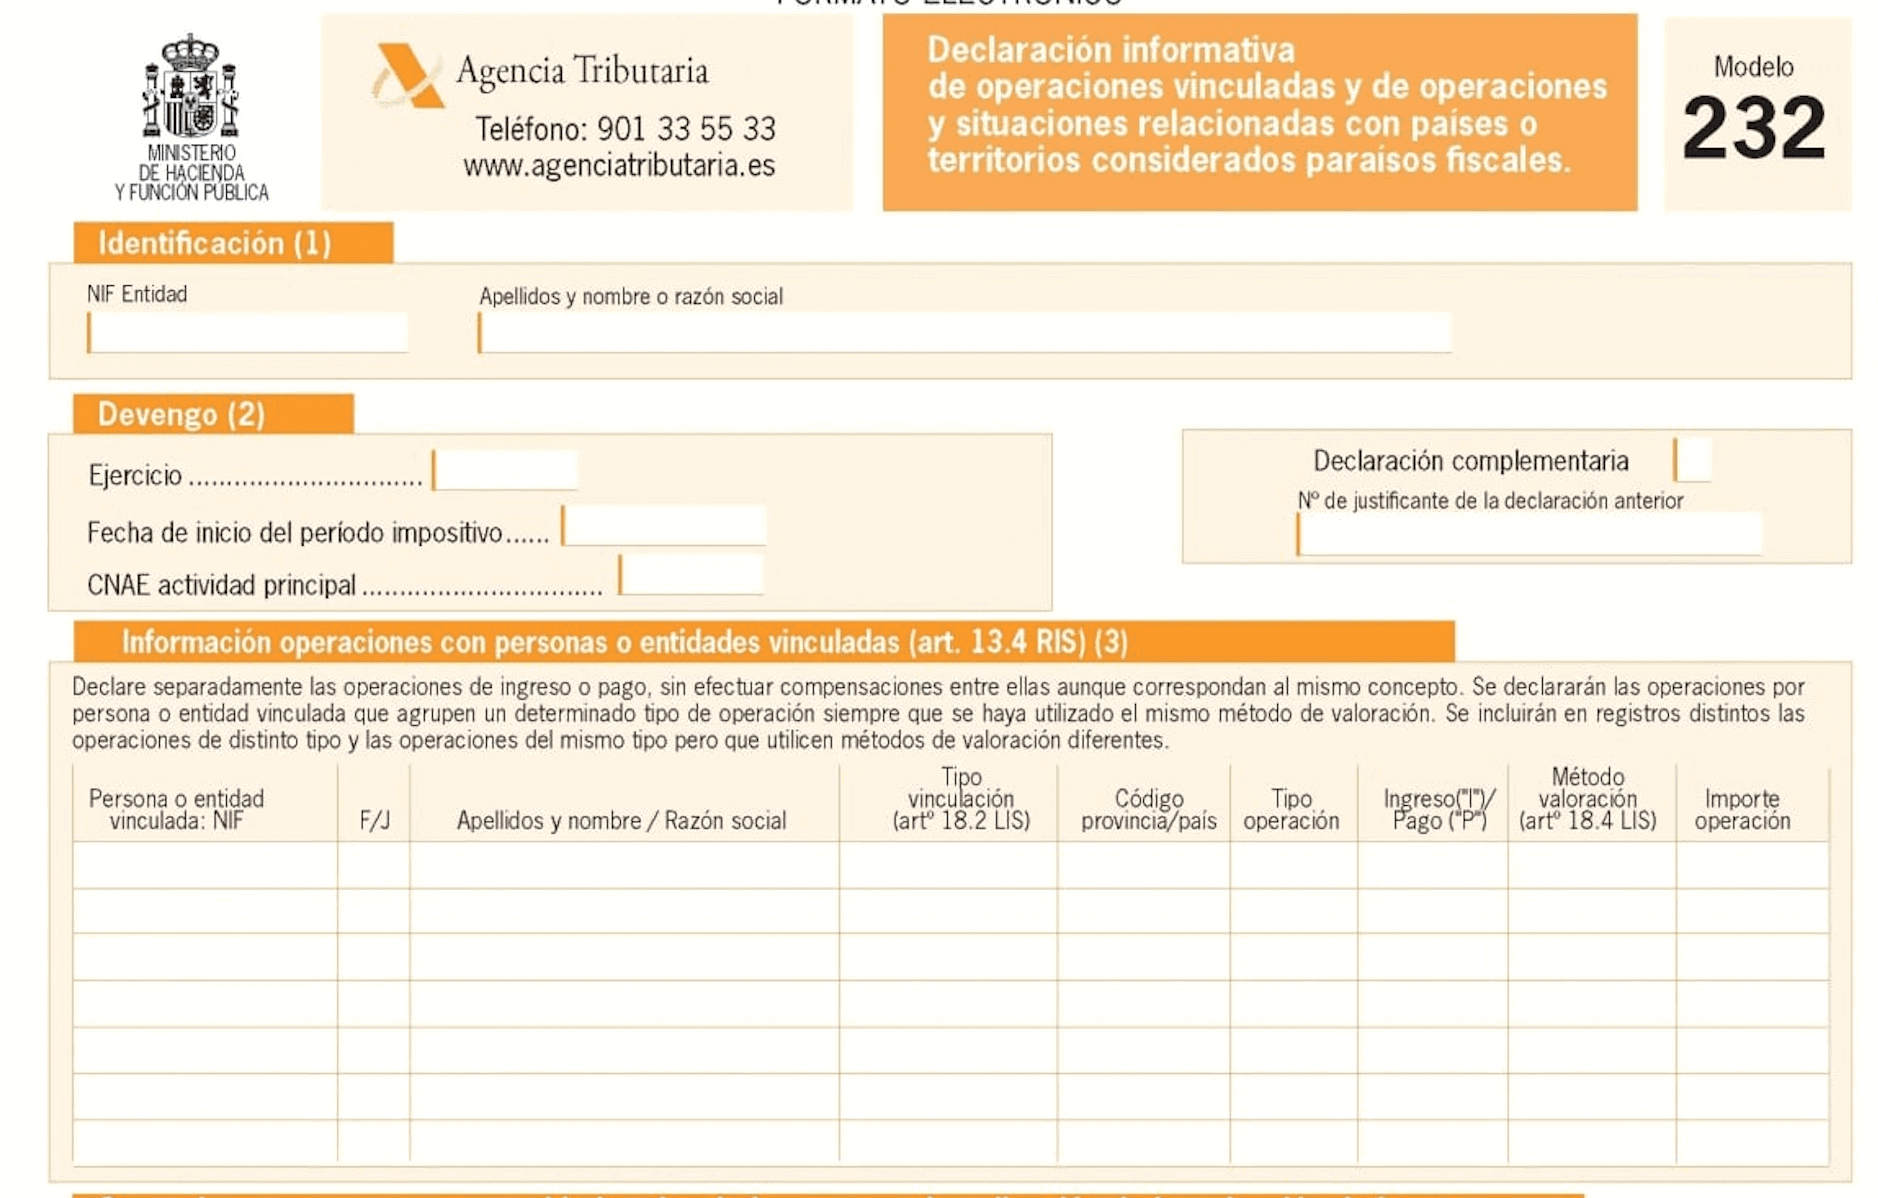
Prepara los datos de identificación de la entidad, las fechas de inicio y fin del periodo, el ejercicio y el código de actividad que exija el formulario. Consulta siempre las instrucciones oficiales del modelo 232 y el formulario del ejercicio: las capturas siguientes sirven de orientación y pueden diferir de la pantalla actual.
Operaciones con personas o entidades vinculadas
Identifica a la contraparte con su NIF o identificación fiscal, nombre o razón social, tipo de persona, provincia o país y clave de vinculación. Separa las operaciones de ingreso de las de pago, sin compensarlas. Agrupa por contraparte, tipo de operación y método de valoración; si cambia el método, utiliza otro registro. Consigna el importe sin IVA.
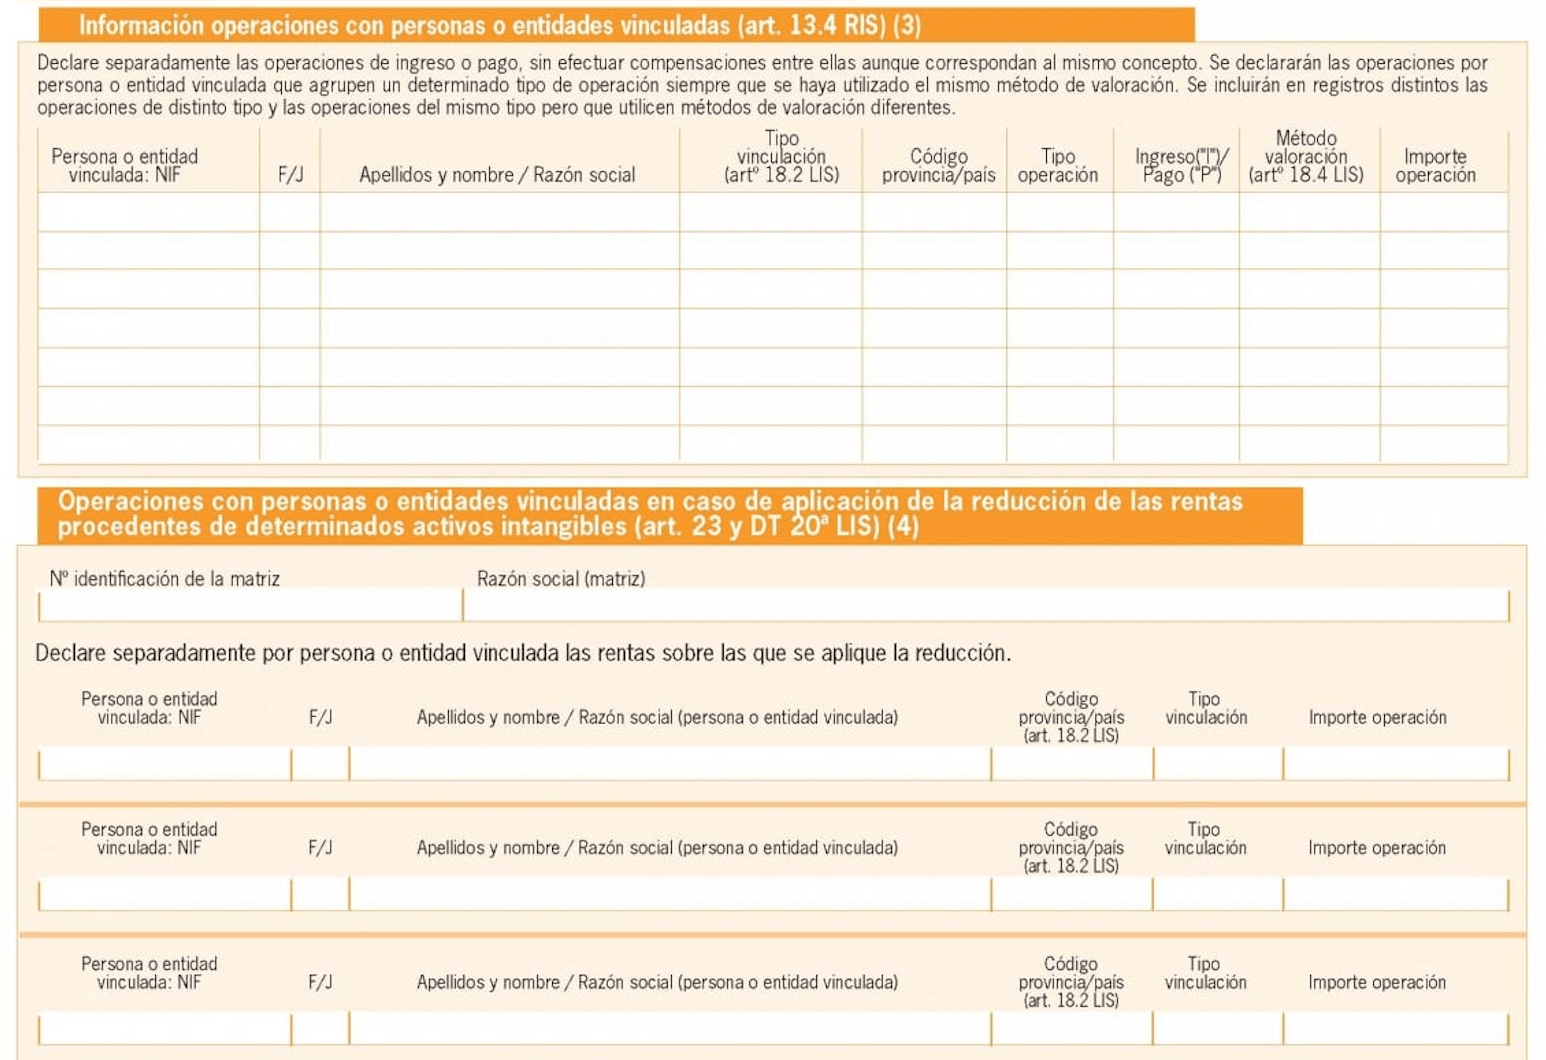
Reducción por intangibles y jurisdicciones no cooperativas
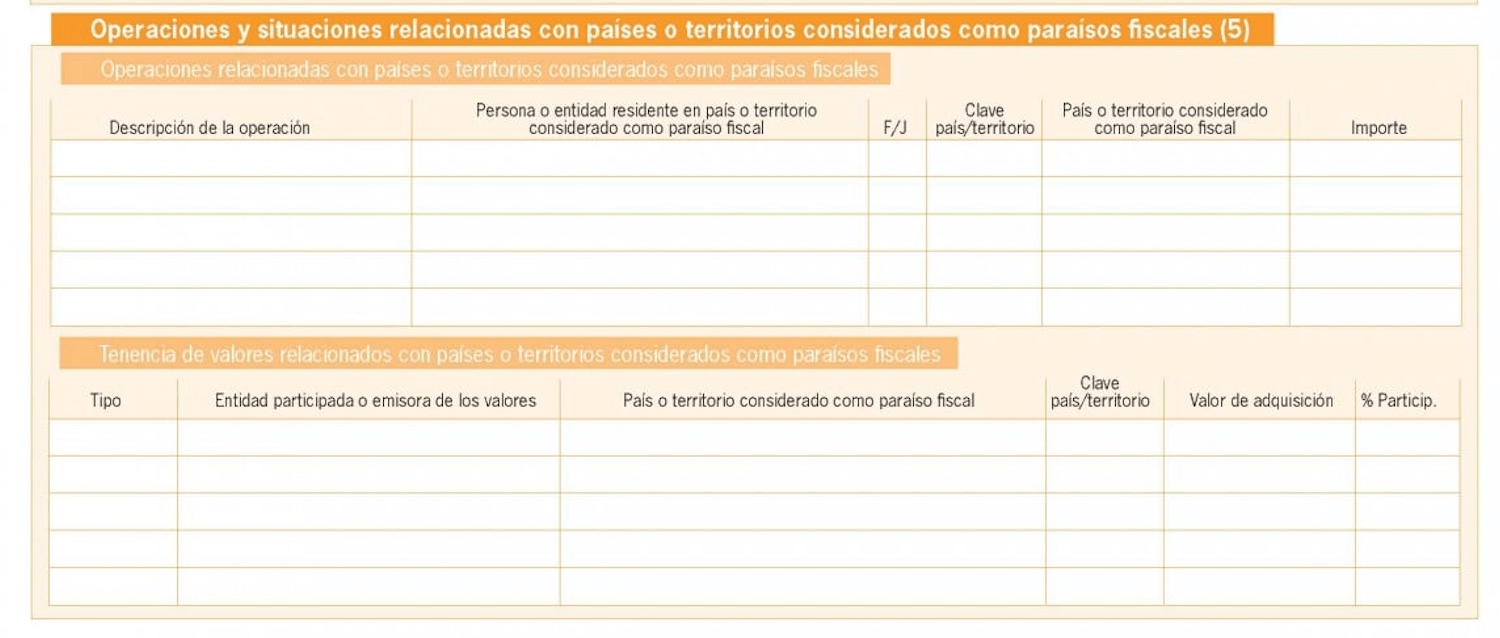
En el apartado de rentas por determinados activos intangibles identifica a la matriz y a la parte vinculada, y comunica las rentas sobre las que se aplica la reducción. En el de jurisdicciones no cooperativas se incluyen los datos exigidos sobre las operaciones, inversiones o gastos y, por separado, las tenencias de valores a la fecha de cierre: entidad, país, tipo de situación, valor de adquisición y participación cuando proceda.
Si ya presentaste una declaración, distingue entre complementaria y declaración sustitutiva. La complementaria incorpora operaciones que debían haberse incluido y se omitieron; la sustitutiva anula y reemplaza la anterior. No marques una de ellas por defecto ante cualquier cambio: sigue las instrucciones de rectificación del formulario.
Cómo presentar el modelo 232 en la AEAT
- Accede a la Sede de la AEAT: presentación y consulta del modelo 232 y elige el ejercicio correspondiente.
- Identifícate con certificado electrónico o DNIe del declarante. La ayuda técnica contempla Cl@ve para colaboradores o apoderados en los casos admitidos; no debe darse por válida para la propia sociedad.
- Cumplimenta o importa los registros, valida los datos y corrige los errores que impidan presentar.
- Firma y envía. Guarda el justificante y la declaración presentada. Una sesión guardada o un borrador no acreditan la presentación.
El artículo 5 de la orden exige la presentación electrónica. Una imagen o un PDF descargado no sirve para presentar el modelo 232: utiliza el trámite de la sede. Si el vencimiento está cerca, revisa antes que el certificado o el apoderamiento estén operativos.
Preguntas frecuentes sobre el modelo 232
¿El modelo 232 se presenta con IVA o sin IVA?
Los importes de las operaciones del cuadro de operaciones vinculadas se declaran sin IVA. Además, ingresos y pagos se informan por separado, sin compensarlos, aunque respondan al mismo concepto.
¿Basta con no superar 250.000 € para quedar exento?
No. También debes revisar las operaciones específicas de más de 100.000 €, la regla del 50 % de la cifra de negocios, la aplicación de la reducción por intangibles y las operaciones o valores relacionados con jurisdicciones no cooperativas. Estos últimos se informan con independencia del importe.
¿Qué ejercicio se declara en noviembre de 2026?
Para una empresa cuyo periodo coincide con el año natural, se declara 2025, cerrado el 31 de diciembre de ese año. El plazo es del 1 al 30 de noviembre de 2026. Con un cierre diferente, aplica la regla de los diez meses y el mes siguiente.
¿Hay que presentar el modelo 232 sin operaciones?
No se presenta una declaración vacía por el mero hecho de ser una sociedad. Debe existir alguno de los supuestos de información. Antes de descartarlo, revisa también la tenencia de valores en jurisdicciones no cooperativas: puede generar obligación aunque no se hayan realizado nuevas operaciones durante el ejercicio.
¿Qué pasa si no se presenta estando obligado?
La omisión o presentación incorrecta puede generar sanciones tributarias. El tratamiento depende de la infracción y de las circunstancias de regularización; no confundas el hecho de que sea una declaración sin ingreso con la ausencia de consecuencias por incumplirla.