Síntesis del artículo
La autofactura es un documento legal emitido por el comprador o destinatario de un bien o servicio, en lugar del vendedor. Para que sea válida, requiere el consentimiento de ambas partes y cumplir con los requisitos de la Agencia Tributaria. Este sistema es común en operaciones con inversión del sujeto pasivo, adquisiciones intracomunitarias o en sectores específicos como el reciclaje y la compra de oro.
Roger Dobaño · CEO de Quipu
Es probable que hayas escuchado el término autofactura en alguna ocasión, pero… ¿sabes a qué se refiere exactamente? Es más, ¿eres consciente de qué necesitas para poder emitir una autofactura sin llevarte ningún tipo de susto a nivel tributario por ello?
Si has llegado hasta aquí es que no, o al menos no lo tienes del todo claro. Eso sí, no te preocupes, porque en Quipu nos hemos puesto manos a la obra para ayudarte. Hoy veremos qué es una autofactura, cuándo se utiliza la autofacturación y cómo hacerla.
¿Qué es una autofactura?
La diferencia entre una factura y una autofactura radica en que la factura la emite el vendedor o prestador del servicio, mientras que la autofactura, también conocida como «factura por destinatario», está elaborada directamente por el comprador.
Esto significa que mientras que la primera atestigua una venta, la segunda es la prueba de que se ha efectuado una compra de forma totalmente legal.
Es la propia persona que adquiere los productos o servicios, ya sea física o jurídica, la que emite dicha autofactura. De hecho, el prefijo auto significa precisamente esto, «por sí mismo», es decir y como popularmente se conoce esto es hacerse un «yo me lo guiso, yo me lo como».
Ahora bien, una autofactura no puede hacerla cualquiera, ¡hay que cumplir una serie de requisitos!
¿Quién puede autofacturar?
Ahora que sabemos lo que es una autofactura en España, vamos a descubrir qué tipo de profesionales pueden recurrir a ella y bajo qué condiciones.
- Lo primero que tienes de saber es que, para hacer una autofactura, el destinatario del documento y el proveedor deben estar informados. Es más, deben haber dado su consentimiento a dicha operación. En 2026 no existe una obligación general de expedir una autofactura para las adquisiciones intracomunitarias ni para las operaciones con inversión del sujeto pasivo. La facturación por el destinatario solo procede cuando se cumplen los requisitos reglamentarios aplicables; la obligación de documentar la operación no se sustituye por una comunicación censal general a la AEAT.
- Además, el empresario que elabora la autofactura está obligado a remitírsela al vendedor o al prestador del servicio.
Eso sí, como ya habrás supuesto, no cualquier tipo de profesional tiene derecho a utilizar este modelo de autofactura.
Lo normal es que pequeñas empresas que trabajan para corporaciones de mayor tamaño soliciten este modelo de autofactura a dichas compañías. ¿El motivo? Para estas últimas no representa un gran esfuerzo administrativo, mientras que para las primeras es un gran alivio que les permite llegar a sus objetivos con mayor holgura. Este es, por tanto, un ejemplo de autofactura ideal, ¡uno que es probable que puedas aplicar a tu caso concreto!
Ahora bien, para poder elegir esta opción hay que conocer los supuestos en los que puede utilizarse.
¿Cuándo se utiliza la autofacturación? Ejemplos
Por norma general, suele afectar a este tipo de situaciones:
- Adquisición de chatarra, materiales de desperdicio u oro de inversión.
- Recepción de prestaciones de profesionales externos a la Unión Europea.
- Entregas de materiales de reciclaje, así como tareas de disminución de agentes contaminantes.
- Cesiones de personal de obra que hayan sido previamente pactadas entre las partes.
- Entrega de bienes de inversión con autofactura si el sujeto pasivo ha renunciado a la exención.
- Muchos riders y repartidores utilizan este sistema para cobrar cómo autónomos.
Si se cumple alguno de estos requisitos y se obtienen los permisos pertinentes, tanto por parte de Hacienda como del proveedor de los productos o servicios, no habrá ningún tipo de problema.
Eso sí, ¿sabes cómo se realiza una autofactura? Atento al siguiente apartado, te lo detallamos paso a paso.
Autofacturas y la normativa VeriFactu
La entrada en vigor de la normativa VeriFactu implica que los sistemas informáticos de facturación deben garantizar la inalterabilidad, trazabilidad y conservación de los registros de facturación. En el caso de la facturación por el destinatario, el software utilizado para emitir la autofactura ante la AEAT debe cumplir igualmente con estos requisitos técnicos. Aunque a veces se escriba por error como auto factura, el documento generado por el comprador bajo este sistema debe remitirse de forma verificable, asegurando que la operación queda registrada correctamente según las nuevas exigencias antifraude.
¿Cómo se hace una autofactura?
Lo cierto es que hacer una autofactura no difiere demasiado de hacer una factura tradicional, algo que ya os hemos explicado en Quipu en otras ocasiones. Sí, requiere de algunos detalles que la identifiquen claramente como autofactura, pero no solo no es un concepto complicado de entender, sino que no resulta para nada difícil de llevar a cabo.
Si estás dando tus primeros pasos como autónomo esto te interesa muchísimo, así que atiende:
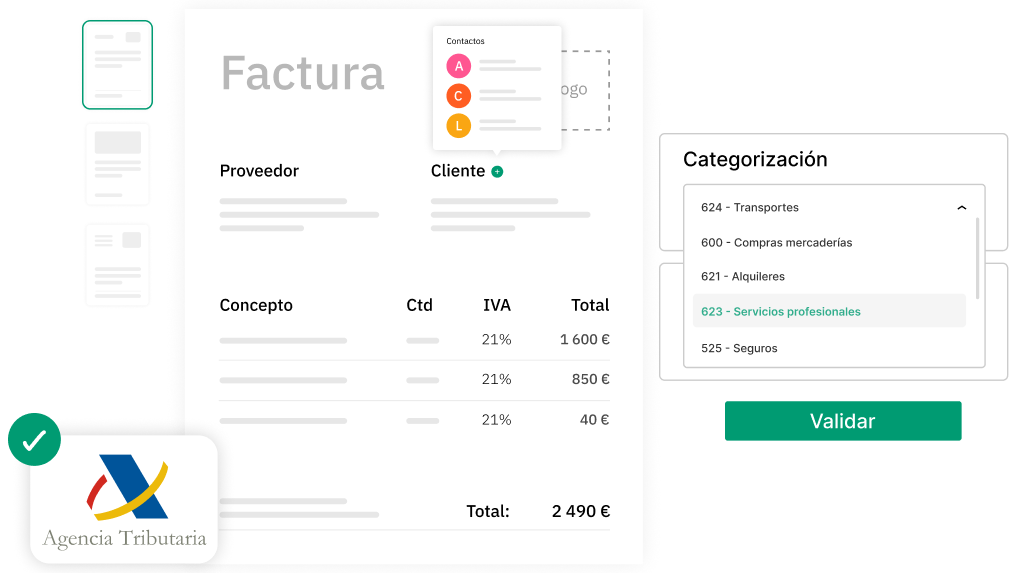
- Lo primero que debes saber es que una autofactura debe tener cumplimentados los mismos campos básicos de una factura.
- Primera diferencia: la autofactura incluye los datos del profesional que realiza la operación.
- No hay que incluir el término ‘autofactura’ en el documento, pero sí que debemos añadir la frase ‘facturación por el destinatario’, o ‘factura por el destinatario’.
- La numeración de la autofactura debe ser distinta e independiente de la de las facturas ordinarias. Su contabilidad es distinta, y esto debe quedar claro en todo momento.
- Cada receptor de la autofactura debe tener asignado un número de serie distinto, pero dentro de esto, tiene que seguir su propia numeración correlativa.

¿Cómo contabilizar una autofactura?
Conviene tener clara la contabilización de la autofactura para no incurrir en ningún tipo de error.
Para empezar, el vendedor no tiene ningún tipo de obligación de repercutir IVA, por lo que esto no queda recogido en la autofactura. Cuando el adquirente es el sujeto pasivo por inversión, debe autorrepercutirse el IVA y, si tiene derecho a deducción, consignar simultáneamente la cuota como IVA devengado y deducible conforme a las reglas aplicables (registrándolo como IVA soportado y IVA repercutido). Sin embargo, la operación no exige necesariamente una autofactura: puede documentarse con la factura original o con el justificante contable del proveedor, y debe incluirse la mención «inversión del sujeto pasivo» cuando corresponda.
Esto hace que dicha cantidad se quede en un efecto neutro que, eso sí, debe quedar reflejado en el modelo 303 y modelo 390 como operaciones de inversión del sujeto pasivo.
Preguntas frecuentes
¿Qué pasa si me facturo a mí mismo?
Una autofactura no consiste en facturarse a uno mismo por servicios propios, ya que esto no tiene validez fiscal ni sentido a efectos de IVA. Este concepto se refiere exclusivamente a que el cliente emite la factura en nombre del proveedor, siempre con un acuerdo previo entre dos partes distintas.
¿Es posible emitir facturas sin ser autónomo?
Por norma general, es obligatorio estar dado de alta en Hacienda y en la Seguridad Social para poder emitir facturas. Existen excepciones muy específicas relacionadas con la habitualidad y el límite del Salario Mínimo Interprofesional, pero siempre conviene consultar con un asesor antes de facturar sin estar dado de alta.