Si trabajas con clientes o proveedores europeos, conviene separar lo que cambia con ViDA de las obligaciones nacionales de facturación. Estos son los conceptos que necesitas tener claros para preparar tu negocio.
Síntesis del artículo
El Proyecto ViDA (VAT in the Digital Age o IVA en la era digital) es un paquete normativo de la Unión Europea diseñado para modernizar el Impuesto sobre el Valor Añadido y reducir el fraude fiscal en operaciones transfronterizas. Este concepto técnico define el futuro de la fiscalidad comunitaria y la relación entre empresas y administraciones tributarias.
Roger Dobaño · CEO de Quipu
Su objetivo es adaptar la recaudación a la economía digital mediante la factura electrónica estructurada y el reporte de datos para operaciones intracomunitarias (B2B). Si tienes un negocio en España y trabajas con clientes o proveedores europeos, esta normativa modificará tus procesos de facturación y declaración.
A continuación, desglosamos el calendario de la Directiva (UE) 2025/516, su impacto en pymes y autónomos, y los pasos para anticiparse a estas obligaciones fiscales.
Qué es el Proyecto ViDA de la Unión Europea y cuáles son sus pilares
El paquete VAT in the Digital Age (ViDA VAT) nace con una meta fijada por la Comisión Europea: atajar el fraude fiscal y simplificar las obligaciones tributarias. La normativa agiliza el control tributario, adaptando la directiva clásica del IVA a la realidad tecnológica y los nuevos modelos de negocio.
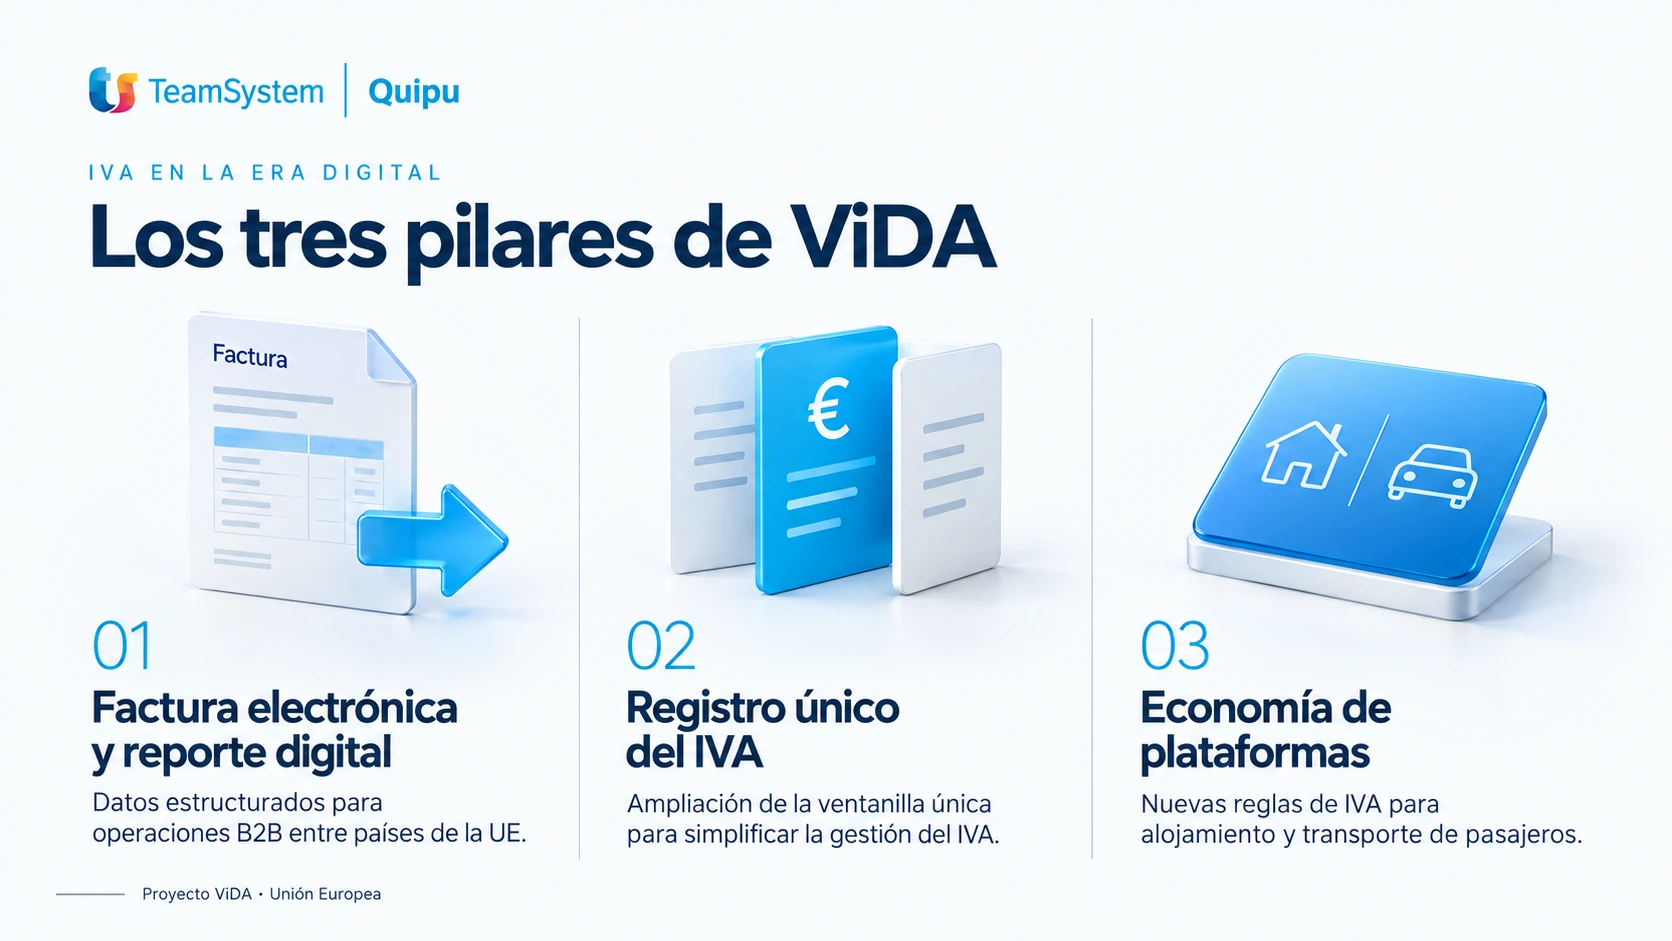
El proyecto se asienta sobre tres pilares fundamentales que transformarán la gestión administrativa europea:
- Facturación electrónica y reporte digital (e-reporting): La factura electrónica intracomunitaria será el estándar para operaciones B2B entre países miembros. Deberán emitirse en formato estructurado (norma EN 16931) para su lectura automatizada. Además, se exigirá un reporte digital por transacción, sustituyendo los resúmenes periódicos por envíos inmediatos.
- Ampliación de la ventanilla única del IVA (OSS) y registro único: El objetivo es avanzar hacia un registro único del IVA europeo. Al extender la ventanilla única del IVA, las empresas que vendan a consumidores finales en otros Estados miembros podrán centralizar sus declaraciones, reduciendo la necesidad de darse de alta fiscalmente en cada país.
- Nuevas reglas para la economía de plataformas: Las plataformas digitales de alquiler de alojamientos de corta duración y transporte de pasajeros tendrán un papel activo en la recaudación. En ciertas circunstancias, serán sujetos pasivos, debiendo recaudar e ingresar el IVA si el proveedor real no lo hace.
Calendario de entrada en vigor de la normativa europea
El Consejo de la Unión Europea adoptó la Directiva (UE) 2025/516 el 11 de marzo de 2025. Esta norma, conocida como directiva ViDA, establece un calendario progresivo que transformará el panorama tributario europeo, permitiendo una adaptación gradual.
El texto fue publicado en el Diario Oficial de la Unión Europea el 25 de marzo de 2025, entrando en vigor el 14 de abril de 2025. Los Estados miembros tienen hasta el 31 de diciembre de 2026 para transponer determinadas disposiciones a su legislación nacional.
Según el Manual del IVA 2025 de la Agencia Estatal de Administración Tributaria (AEAT), la implementación será escalonada en estas fases:
- 1 de enero de 2027: Se introducen mejoras operativas en los sistemas de ventanilla única (OSS e IOSS) para facilitar la declaración en operaciones transfronterizas.
- 1 de julio de 2028: Entran en vigor las obligaciones para la economía de plataformas y se amplía la ventanilla única. Los Estados pueden retrasar algunas medidas hasta 2030 si lo consideran necesario.
- 1 de julio de 2030: Se generaliza el reporte digital casi en tiempo real y la factura electrónica estructurada será el formato obligatorio para operaciones transfronterizas B2B.
Desde abril de 2025, los países europeos pueden adelantar la obligatoriedad de la factura electrónica interna en sus territorios sin solicitar autorización especial a las autoridades comunitarias.
Cómo afecta el IVA en la era digital a los autónomos y pymes en España
Adaptarse a las reglas de ViDA supone un cambio importante para cualquier negocio español que opere en el exterior. La forma de declarar y justificar operaciones intracomunitarias evolucionará hacia un modelo puramente digital.
El impacto directo será la necesidad de emitir facturas electrónicas estructuradas para ventas a empresas de la UE. No servirá un PDF o papel; el archivo deberá cumplir los estándares europeos (norma EN 16931) para que los sistemas tributarios lo procesen automáticamente, facilitando el cruce de datos.
Esta digitalización cambiará las declaraciones informativas, sustituyendo los estados recapitulativos por un reporte digital casi en tiempo real. Según el Consejo General de Colegios de Gestores Administrativos de España, esto apunta a la desaparición del modelo 349, aunque dependerá de la transposición nacional. La norma europea exige reportar operaciones intracomunitarias digitalmente en plazos breves.
Si vendes a consumidores finales europeos (B2C), la ampliación del sistema OSS facilitará tu gestión. La ventanilla única reducirá la necesidad de registros de IVA en Europa, permitiendo centralizar la liquidación del impuesto desde España y simplificando la contabilidad internacional.
Diferencias entre la normativa europea, VeriFactu y la Ley Crea y Crece
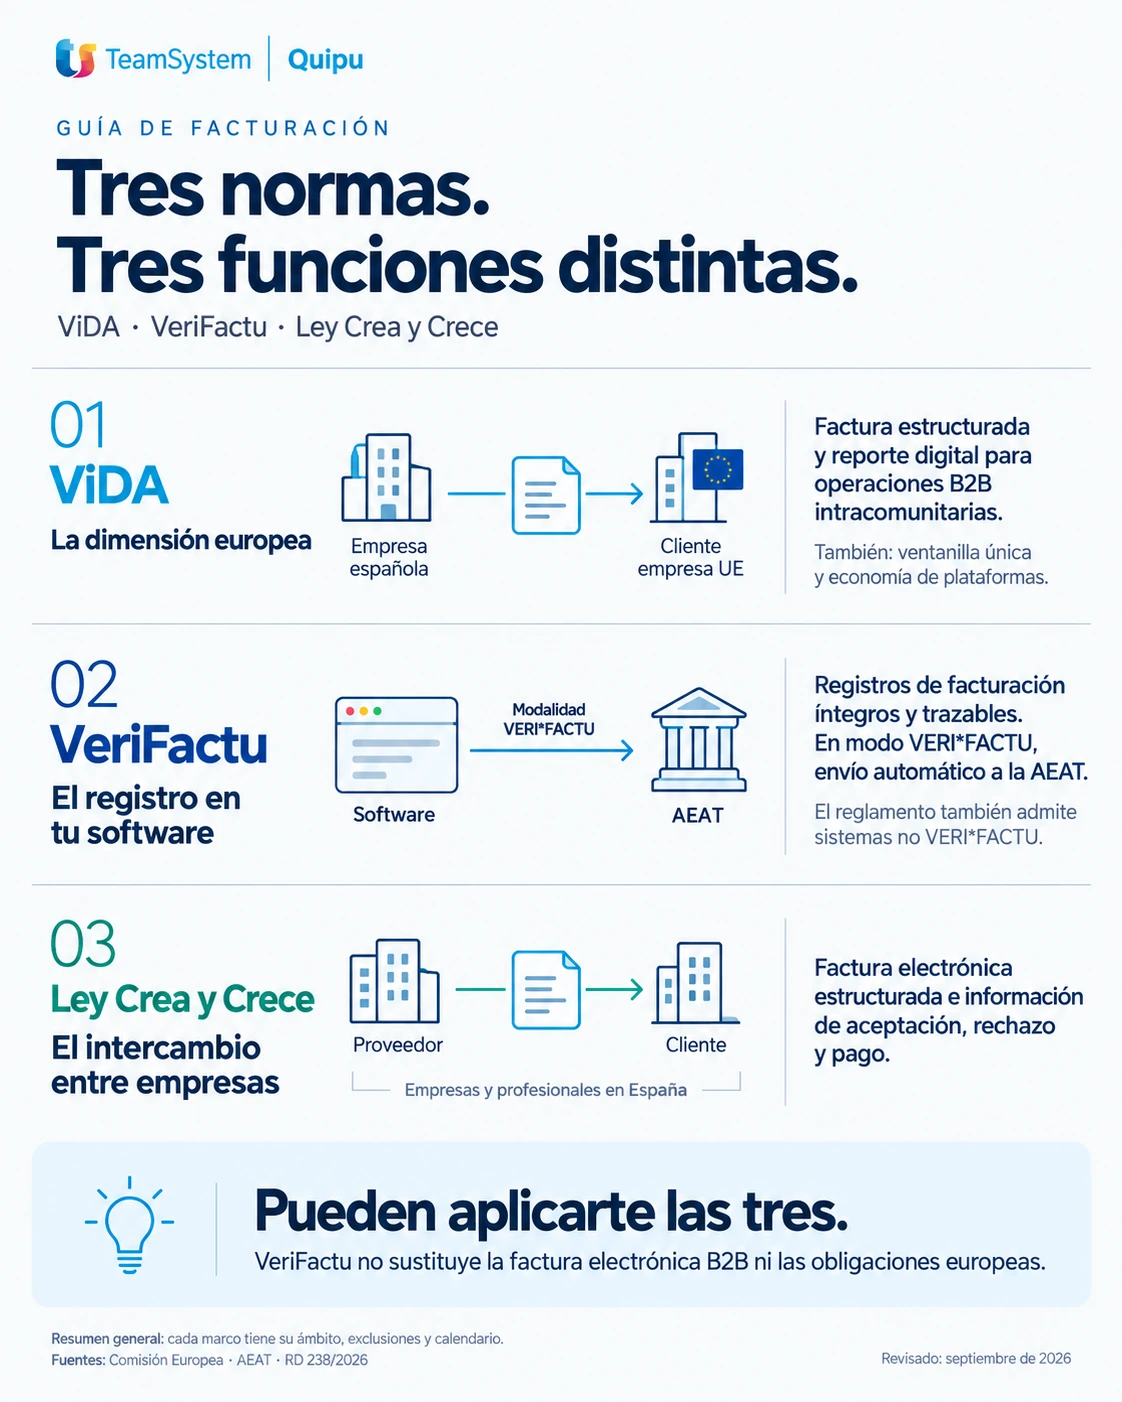
Es vital entender que el Proyecto ViDA, el reglamento VeriFactu y la Ley Crea y Crece son marcos normativos distintos. Tienen objetivos y ámbitos de aplicación diferentes, aunque pueden convivir en un mismo negocio según el tipo de operación y territorio.
Detallamos sus diferencias generales:
| Característica | Proyecto ViDA | VeriFactu | Ley Crea y Crece |
|---|---|---|---|
| Ámbito de aplicación | Unión Europea (enfocado principalmente en operaciones transfronterizas). | España (territorio nacional). | España (territorio nacional). |
| Objetivo principal | Modernizar el IVA y reducir el fraude fiscal a nivel europeo. | Evitar la manipulación de datos contables mediante software antifraude. | Reducir la morosidad comercial en las operaciones entre empresas. |
| Foco de la norma | Factura electrónica intracomunitaria y reporte digital de datos. | Uso de sistemas informáticos de facturación que garanticen registros inalterables. | Impulso de la factura electrónica en operaciones B2B nacionales. |
Mientras la normativa europea controla el IVA en operaciones entre países de la Unión, las iniciativas nacionales regulan el mercado interno, donde es clave entender Verifactu vs factura electrónica. VeriFactu exige requisitos técnicos a los programas de facturación para garantizar registros inalterables. Por su parte, la Ley Crea y Crece promueve la factura electrónica estructurada en ventas B2B dentro de España.
Cómo preparar tu negocio para el nuevo escenario fiscal
La digitalización administrativa es fundamental para operar con seguridad. Adaptarse a tiempo a estas exigencias reduce riesgos de incumplimiento y errores en la gestión diaria de tu empresa.
Es recomendable revisar si tienes clientes o proveedores intracomunitarios, analizar tus formatos de factura y comprobar si tus sistemas exportan datos estructurados. Abandonar las hojas de cálculo y procesadores de texto es el primer paso estratégico.
Contar con un software de facturación y contabilidad online como TeamSystem Quipu ayuda a emitir documentos conforme a los requisitos y mantener los procesos actualizados. Una herramienta profesional centraliza la información y asegura formatos técnicos correctos.
Prepararse para las exigencias nacionales facilita la adaptación europea. Utiliza un programa diseñado para cumplir con VeriFactu, aportando trazabilidad a tus registros. El cumplimiento normativo será más sencillo si los procesos ya están digitalizados en una única plataforma.
Nota: Este contenido es informativo y no sustituye el asesoramiento fiscal profesional.
Organiza tu facturación con TeamSystem Quipu
Centraliza tus facturas y lleva el control de los ingresos y gastos de tu negocio.
Preguntas frecuentes sobre la facturación electrónica europea
¿Cuándo entra en vigor el Proyecto ViDA?
La directiva entra en vigor el 14 de abril de 2025, con aplicación escalonada. Las medidas para plataformas y ventanilla única arrancan en julio de 2028, y la factura electrónica intracomunitaria con reporte digital se generaliza en julio de 2030.
¿El Proyecto ViDA elimina el modelo 349?
Prevé sustituir los estados recapitulativos, pero la desaparición del modelo 349 dependerá de la transposición en España. Desde julio de 2030, se exigirá un reporte digital operación a operación.
¿Qué formato tendrá la factura electrónica europea?
Deberá ser estructurada y cumplir la norma europea EN 16931. Este formato estandarizado permite su lectura y procesamiento automático por los sistemas tributarios, facilitando la interoperabilidad entre países.
¿Afecta el Proyecto ViDA a las facturas dentro de España?
Regula principalmente operaciones entre países de la UE (B2B intracomunitario) y ciertas ventas a consumidores finales. Para facturas internas en España, se aplican las normativas nacionales específicas.