La factura electrónica B2B documenta operaciones entre empresas y profesionales. En el sistema obligatorio regulado por el RD 238/2026 debe adoptar un formato estructurado que los programas puedan intercambiar y procesar automáticamente.
B2B significa Business to Business: operaciones de un negocio con otro negocio. La obligación de facturar electrónicamente en este ámbito ya está regulada y se aplicará de forma escalonada según el volumen de operaciones. Las ventas a consumidores y la facturación a administraciones públicas tienen un tratamiento distinto.
La Ley 18/2022, de creación y crecimiento de empresas, el Real Decreto 238/2026, de 25 de marzo y la Orden HAC/1028/2026, de 2 de octubre forman el marco de esta obligación. En esta guía vemos su funcionamiento, a quién afecta y qué necesitas para adaptarte.
📹 Factura electrónica obligatoria
📹 Vídeo explicativo: En el siguiente vídeo explicamos qué implica la factura electrónica, a quiénes afecta y qué excepciones existen. Además, hablamos de la Ley Antifraude y cómo el sistema Verifactu jugará un papel crucial para cumplir con esta normativa.
Prueba gratuita de 15 días. Sin permanencia. Sin introducir tu tarjeta.
¿Qué es la factura electrónica B2B?
La factura electrónica es una factura que se emite por medios electrónicos. El concepto B2B es una abreviatura que viene del inglés y significa Business to Business, es decir, de una empresa a otra. Por lo tanto, la factura electrónica B2B es la factura que se emite por medios electrónicos en operaciones entre negocios.
Durante el periodo de adaptación debes planificar el paso al mensaje estructurado y a las vías de intercambio previstas en el reglamento. Cuando te resulte aplicable la obligación B2B, enviar únicamente un PDF por correo no será suficiente.
La Ley Crea y Crece introdujo en 2022 la extensión de la obligación de factura electrónica a las relaciones comerciales entre empresarios y profesionales.
El reglamento de desarrollo concreta los requisitos del sistema, los formatos admitidos, la interoperabilidad y la comunicación de estados. La orden ministerial desarrolla las funciones de la solución pública.
El Real Decreto 238/2026 desarrolla la obligación introducida por la Ley Crea y Crece. La Orden HAC/1028/2026 regula la solución pública y su entrada en vigor inicia el cómputo de los plazos de aplicación.
¿Qué dice la ley sobre el uso de la factura electrónica B2B?
La Ley 25/2013, de 27 de diciembre regula la facturación electrónica en el sector público. Ese régimen no debe confundirse con el calendario de factura electrónica B2B entre empresas y profesionales.
La Ley 18/2022, de 28 de septiembre, de creación y crecimiento de empresas, amplía la obligación de factura electrónica a las relaciones comerciales entre empresarios y profesionales mediante la modificación de la Ley 56/2007.
Una de las medidas más importantes de esta ley es que instaurará la facturación electrónica obligatoria para las operaciones que realicen los autónomos o empresas con otros negocios. Es decir, se prevé la obligación de facturar por medios electrónicos en todas las operaciones B2B.
La disposición final octava de la Ley Crea y Crece establece un calendario específico para la obligación de factura electrónica. La disposición final cuarta del RD 238/2026 vincula sus plazos a la entrada en vigor de la orden que desarrolla la solución pública.
La obligación comprende las operaciones entre empresarios y profesionales incluidas en el artículo 3 del reglamento, con las excepciones del artículo 4. Por tanto, no se extiende de forma indiscriminada a todas las facturas de cualquier negocio.
¿Quién está obligado a utilizar factura electrónica B2B?
La facturación electrónica a administraciones públicas sigue su normativa propia. La nueva obligación B2B se refiere al intercambio de facturas entre empresas y profesionales y tiene sus propios plazos de adaptación.
El artículo 12 de la Ley Crea y Crece introduce la obligación de expedir y remitir facturas electrónicas en las relaciones comerciales entre empresarios y profesionales. El RD 238/2026 concreta su ámbito y las excepciones.
Los obligados pueden utilizar una plataforma privada, la solución pública de la Agencia Tributaria o una combinación de ambas. No es obligatorio contratar un programa privado ni utilizar el mismo proveedor que el destinatario.
Esta nueva obligación sólo afectará al B2B, es decir, a los servicios entre empresas, pero quedarán exentas las operaciones donde los negocios emitan facturas dirigidas a consumidores o usuarios finales (B2C o business to consumer).
Excepciones a la obligación de usar factura electrónica en operaciones B2B
El ámbito B2B se recoge en el artículo 3 del RD 238/2026 y las excepciones en su artículo 4. Las ventas a consumidores finales quedan fuera de esta obligación entre negocios.
Para determinar si una operación está incluida, hay que comprobar el destinatario, el lugar al que se dirige y el tipo de factura. El texto definitivo distingue las facturas simplificadas ordinarias de las simplificadas cualificadas.
Algunas de estas excepciones al uso de factura electrónica en operaciones B2B son:
- Destinatario fuera del ámbito territorial. La operación debe dirigirse a la sede en España del destinatario, a un establecimiento permanente o, en su defecto, a su domicilio o residencia habitual en España, en los términos del artículo 3.
- Facturas simplificadas ordinarias. Se exceptúan las operaciones documentadas mediante estas facturas, pero no las simplificadas cualificadas del artículo 7.2 del Reglamento de facturación.
- Ventas a particulares. No forman parte de la obligación B2B, porque el destinatario no actúa como empresario o profesional.
El reglamento también permite que se excluyan otras operaciones mediante orden ministerial cuando concurran las condiciones previstas en su artículo 4. No debe darse por existente una exclusión sectorial sin comprobar la norma que la establece.
¿Cuándo será obligatoria la factura electrónica entre empresas?
La factura electrónica B2B será obligatoria desde el 6 de octubre de 2027 para quienes superen los 8 millones de euros de volumen de operaciones del año natural anterior, y desde el 6 de octubre de 2028 para el resto. Los doce y veinticuatro meses se cuentan desde la entrada en vigor de la Orden HAC/1028/2026, el 6 de octubre de 2026.
Consulta el calendario completo de la factura electrónica B2B para ver el cómputo legal, el PDF del primer año y el plazo adicional de comunicación de estados aplicable a determinadas personas físicas y entidades en atribución de rentas. Ese plazo adicional no retrasa su obligación de emitir y recibir factura electrónica.
Elementos de una factura electrónica B2B
El artículo 7 del RD 238/2026 exige un mensaje informático estructurado ajustado al modelo de datos EN16931 y admite las sintaxis CII, UBL, EDIFACT y Facturae en las condiciones del reglamento. La interoperabilidad permite que los negocios intercambien documentos aunque usen plataformas distintas.
En primer lugar, lo que es seguro es que deberán incluir, al menos, los datos y elementos obligatorios para cualquier factura.
Por ejemplo el número o, en su caso, serie; la fecha de expedición; los datos del emisor y del receptor de la factura -NIF, nombre y apellidos, domicilio fiscal etc.); la descripción de las operaciones B2B; la base imponible; el tipo impositivo; o el importe total.
Datos obligatorios de una factura electrónica
Además del contenido exigido por el Reglamento de facturación, el sistema B2B requiere identificar cada factura con un código único que incluya el NIF del emisor, el número y serie y la fecha de expedición. Las facturas emitidas mediante plataformas privadas deben contar con firma electrónica avanzada en los términos del artículo 7.
El sistema también regula la comunicación de los estados de las facturas:
- El estado de cobro/pago de las facturas:
Los destinatarios obligados deben informar al emisor de la aceptación o rechazo comercial y de su fecha, así como del pago efectivo completo y de su fecha, conforme al artículo 10. La comunicación a la solución pública se regula por separado en el artículo 12.
La disposición transitoria tercera concede doce meses adicionales para la comunicación de estados a personas físicas y entidades en atribución de rentas en el IRPF cuyo volumen de operaciones del año natural anterior no supere los 8 millones de euros. No es una prórroga general para pequeñas sociedades ni para emitir o recibir facturas.
Los requisitos de código QR y las menciones VERI*FACTU pertenecen a la normativa de sistemas informáticos de facturación y no deben presentarse como requisitos generales del formato B2B por ese solo motivo. Puedes ampliar esta distinción en nuestra comparación de VeriFactu y factura electrónica.
¿Cómo pueden cumplir los autónomos con todas las obligaciones de la factura electrónica?
Para adaptarte, revisa el plazo que te corresponde y comprueba con tu proveedor la emisión y recepción de mensajes estructurados, la interconexión con otras plataformas, la conexión con la solución pública y la comunicación de estados.
Puedes optar por la solución pública o por una plataforma privada. Si estás valorando el programa de facturación de Quipu, consulta con el equipo las funciones disponibles, las previstas y la adaptación necesaria para tu negocio.
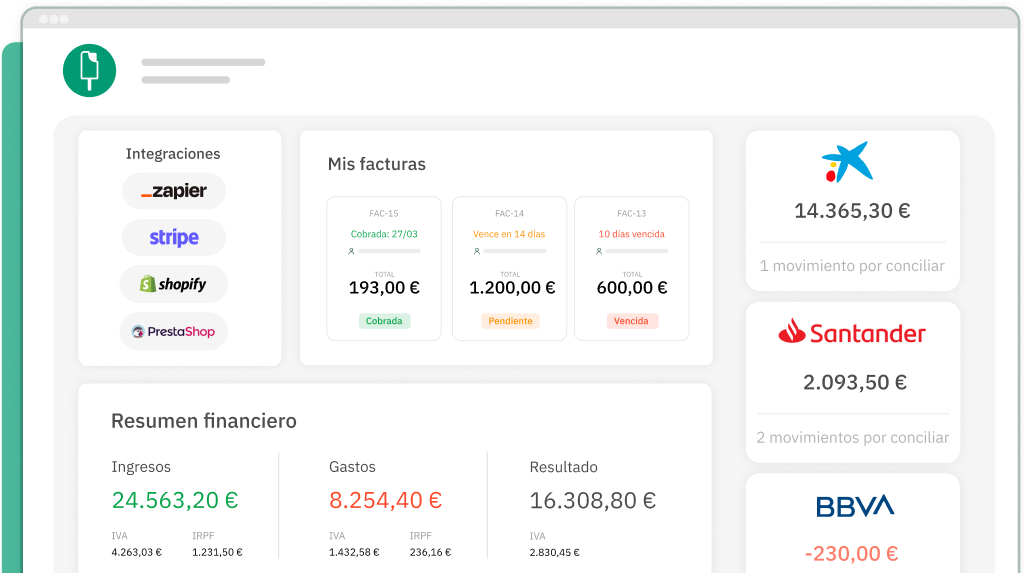
Estos software no sólo permiten emitir facturas electrónicas sino también conocer en tiempo real los impuestos a pagar y completarlos o hacer un seguimiento de los pagos pendientes a proveedores y los clientes que deben dinero, entre otras muchas funcionalidades.
Si estás valorando ayudas para financiar la adaptación, comprueba la convocatoria, los requisitos y los plazos vigentes antes de contar con esa financiación. Nuestra guía sobre Kit Digital y factura electrónica sirve como contexto; la disponibilidad concreta debe contrastarse en los canales oficiales.