Síntesis del artículo
El factoring es una herramienta financiera clave que permite a las empresas adelantar el cobro de sus facturas cediéndolas a una entidad financiera. De esta forma, los negocios obtienen liquidez inmediata para financiar su circulante sin esperar al vencimiento de los plazos de pago, al mismo tiempo que pueden mitigar el riesgo de impago según la modalidad contratada.
Roger Dobaño · CEO de Quipu
En el mundo de las finanzas y la contabilidad, existen diversas herramientas que ayudan a las empresas a mantener su flujo de caja saludable y a gestionar sus cuentas por cobrar de manera eficiente. Una de estas herramientas es el factoring, un instrumento que contribuye a generar la liquidez que cualquier negocio necesita en su actividad diaria.
Pero, ¿qué es el factoring y cómo funciona? En este artículo, exploraremos estos aspectos en detalle.
¿Qué es el factoring?
¿Por qué pierdes dinero con tus facturas?
📹 Vídeo explicativo: Muchos de los problemas de liquidez que empujan a las empresas a recurrir al factoring nacen de una mala gestión de los cobros. En este vídeo te mostramos los errores de facturación más comunes que están drenando tu cuenta bancaria.
El factoring, también conocido como factoraje, es una herramienta financiera que permite a las empresas vender sus facturas pendientes de cobro a una entidad de factoring (o factor) a cambio de un pago inmediato. Este proceso permite a las empresas obtener liquidez de manera rápida y eficiente, sin tener que esperar a que sus clientes paguen sus facturas.
Es una opción cada vez más utilizada por las empresas para financiar su circulante. De hecho, según datos de la Asociación Española de Factoring, las empresas cedieron un volumen total de 127.631 millones de euros de sus efectos comerciales como factoring, lo que representa un crecimiento de casi el 29% con respecto a 2021.
🔗 Ampliar información: Si quieres saber más sobre las diferencias entre el factoring y el confirming te recomendamos que leas nuestro artículo específico.
¿Para qué sirve el factoring?
La diferencia clave entre facturar y tener caja
📹 Vídeo explicativo: Para entender la verdadera utilidad del factoring, es vital comprender que facturar no es lo mismo que ingresar. Descubre en este vídeo cómo una gestión financiera eficiente se centra en proteger la caja de tu negocio.
El factoring sirve para varias cosas. En primer lugar, proporciona a las empresas una forma rápida y eficiente de obtener liquidez. Esto puede ser especialmente útil para las empresas que tienen un ciclo de cobro largo o que tienen clientes que suelen pagar tarde. Al anticipar el cobro de sus facturas, disponen de mayor liquidez para financiar su circulante.
Además, el factoring puede ayudar a las empresas a gestionar su riesgo de crédito. Cuando una empresa vende sus facturas a un factor, existe una modalidad, llamada factoring sin recurso, mediante la cual es el factor quien asume el riesgo de que el cliente no pague. Esto puede ser especialmente útil para las empresas que trabajan con clientes que tienen un historial de crédito más inestable.
Ventajas y desventajas del factoring
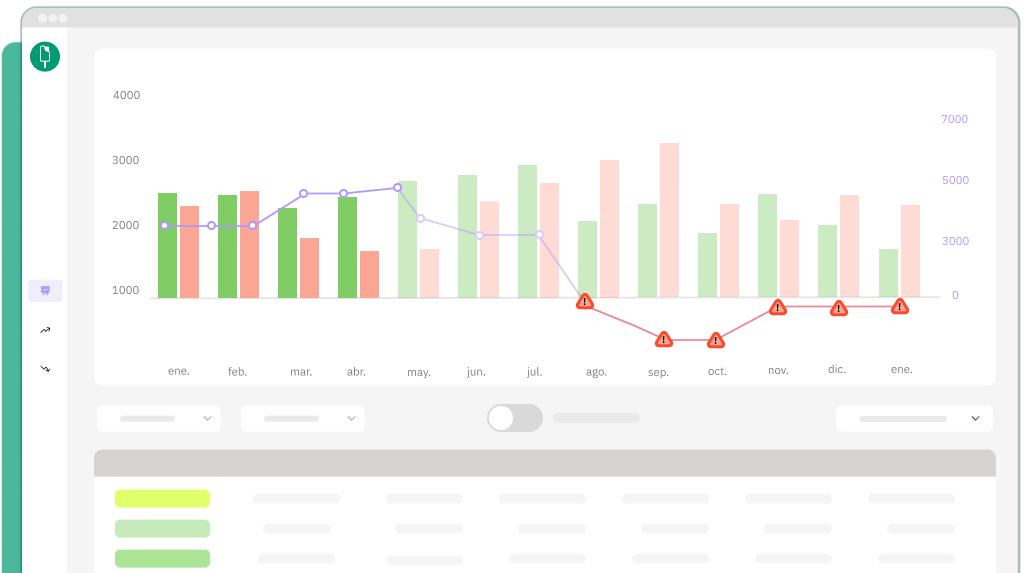
El factoring ofrece importantes beneficios, destacando principalmente la obtención de liquidez inmediata y, en la modalidad sin recurso, la reducción del riesgo de impago por parte de los clientes. Esto permite a las empresas mantener un flujo de caja estable sin necesidad de endeudarse mediante préstamos bancarios tradicionales.
Sin embargo, también presenta ciertas desventajas que deben valorarse. El coste financiero suele ser elevado debido a las comisiones e intereses que aplica la entidad financiera por el anticipo, y en algunos casos, la intervención de un tercero en la gestión del cobro puede generar un impacto negativo en la imagen de la empresa ante su cliente.

Tipos de factoring
Existen varios tipos de factoring, cada uno con sus propias características y beneficios. Aquí te presentamos algunos de los más comunes:
- Factoring con recurso: en este tipo de factoring, la empresa que vende las facturas mantiene la responsabilidad en caso de que el cliente no pague. Esto significa que si el cliente no cumple con el pago, la propia empresa debe reembolsar al factor.
- Factoring sin recurso: a diferencia del factoring con recurso, en el factoring sin recurso es el factor quien asume el riesgo de impago. Si el cliente no paga, el factor no puede reclamar el dinero a la empresa que vendió la factura. En esta modalidad, normalmente se aplica una comisión por este servicio a la empresa que contrata el factoring para compensar el riesgo de impago del cliente.
- Factoring de importación y exportación: este tipo de factoring se utiliza en las transacciones comerciales internacionales. Ayuda a las empresas a manejar las complejidades y los riesgos asociados con el comercio internacional.
- Factoring de construcción: es específico para la industria de la construcción. Ayuda a las empresas de construcción a mantener un flujo de caja saludable, lo cual es crucial debido a la naturaleza del ciclo de cobro en esta industria.
- Reverse Factoring (o factoring inverso): este es un tipo especial de factoring en el que es el cliente (y no el proveedor) quien inicia el proceso de factoring. En este caso, el cliente trabaja con el factor para pagar a sus proveedores de manera más rápida, lo que puede ayudar a fortalecer las relaciones con los proveedores y a obtener mejores términos de pago.
¿Cómo funciona el factoring?
El proceso que detalla cómo funciona un factoring generalmente implica los siguientes pasos:
- La empresa vende bienes o servicios a su cliente y emite la correspondiente factura, que se abonará a plazos, en el futuro.
- La empresa vende la factura a un factor a cambio de un pago inmediato.
- La empresa de factoring normalmente proporciona a la empresa proveedora entre el 70% y el 90% del valor de la factura de inmediato. Este porcentaje puede variar dependiendo del acuerdo, la solvencia del deudor y otras condiciones.
- Una vez que el factor tiene la factura, es responsable de reclamar el pago del cliente. Esto libera a la empresa original de la tarea de perseguir los pagos, lo cual puede ser beneficioso si el cliente es notoriamente lento para pagar o si la empresa original necesita liquidez de inmediato.
- Cuando el cliente finalmente paga la factura, el factor libera el resto del valor de la factura a la empresa original, restando su correspondiente comisión o interés. Esta tarifa es la forma en que la empresa de factoring gana dinero y puede variar dependiendo del tiempo que tome al cliente pagar y del riesgo percibido asociado con el cliente.
🔗 Ampliar información: Si quieres saber más sobre la factorización de las facturas te recomendamos que leas nuestro artículo específico.
Ejemplo práctico de factoring (con asientos contables)
Para entender mejor cómo funciona el factoring, consideremos el siguiente ejemplo:
Imaginemos que una empresa vende productos a un cliente y emite una factura de 10.000 € con términos de pago de 60 días.
Sin embargo, la empresa necesita liquidez inmediata para cubrir sus propios gastos. Por lo tanto, vende la factura a un factor por 9.000 € en efectivo. El factor luego cobra la factura al cliente. Una vez que el cliente paga la factura, el factor paga a la empresa los 1.000 € restantes, menos la tarifa o los intereses del cargo.
Desde el punto de vista contable, los asientos a realizar serían los siguientes:
| Cuenta | Debe (€) | Haber (€) |
|---|---|---|
| 572. Bancos | 9.000 | |
| 432. Clientes por operaciones de factoring | 10.000 | |
| 665. Intereses por descuento de efectos y operaciones de factoring | 1.000 |
Cuando el factor paga a la empresa los 1.000 € restantes (menos cualquier tarifa o cargo, supongamos 100 €):
| Cuenta | Debe (€) | Haber (€) |
|---|---|---|
| 572. Bancos | 900 | |
| 432. Clientes por factoring | 1.000 | |
| 665. Intereses por descuento de efectos y operaciones de factoring | 100 |
Este ejemplo ilustra cómo el factoring puede proporcionar a las empresas una forma rápida y eficiente de obtener liquidez, sin tener que esperar a que sus clientes paguen sus facturas.
Preguntas frecuentes
¿Qué es el factoring y el confirming?
Son herramientas financieras opuestas pero complementarias. El factoring sirve para adelantar el cobro de las facturas emitidas a tus clientes, mientras que el confirming es un servicio diseñado para gestionar y adelantar el pago a tus proveedores.
¿Qué pasa si el cliente no paga el factoring?
La responsabilidad dependerá del tipo de contrato firmado. En el factoring sin recurso, la entidad financiera asume la pérdida por el impago; sin embargo, en el factoring con recurso, tu empresa está obligada a devolver el dinero que fue anticipado.
¿Cuáles son las desventajas del factoring?
La principal desventaja es su alto coste financiero, ya que las entidades cobran comisiones e intereses por el anticipo. Además, la entidad financiera suele ser muy estricta al evaluar la solvencia de los clientes antes de aceptar las facturas, rechazando aquellas con mayor riesgo.