Síntesis del artículo
Saber cómo rellenar el modelo 190 correctamente es fundamental para presentar el resumen anual de retenciones e ingresos a cuenta del IRPF sin errores. Este trámite informativo recopila los datos de las liquidaciones trimestrales presentadas a lo largo del año, detallando las percepciones de empleados y profesionales autónomos. A continuación, te explicamos paso a paso cada apartado y casilla para cumplir con esta obligación ante Hacienda.
Roger Dobaño · CEO de Quipu
El modelo 190 es un modelo tributario para hacer un resumen anual de las liquidaciones presentadas trimestralmente a través del modelo 130. Como se trata de un modelo meramente informativo, no hay que hacer ningún tipo de pago pero, sin embargo, es importante saber cómo rellenar el modelo 190 correctamente para no cometer errores y enfrentarnos a posibles sanciones de Hacienda. Para ello, es muy útil revisar las instrucciones del modelo 190.
En este artículo te contamos cómo rellenar el modelo 190 en cada uno de sus apartados, casilla por casilla, explicando cada apartado y los datos que hay que introducir en cada una de las casillas del modelo para no perder ningún detalle. ¡Vamos al lío!
¿Cómo rellenar el modelo 190 casilla por casilla?
📹 Vídeo explicativo: En el siguiente video Roger Dobaño CEO de Quipu explica paso a paso cómo rellenar el modelo 190 y responde a las preguntas más frecuentes.
Prueba gratuita de 15 días. Sin permanencia. Sin introducir tu tarjeta.
Quién está obligado y cuándo se presenta
Modelos e impuestos a presentar en enero
📹 Vídeo explicativo: Repasa los modelos fiscales y resúmenes anuales que debes presentar en enero junto al modelo 190 para el cierre de ejercicio.
Están obligados a presentar este modelo todos los autónomos y pymes que, durante el ejercicio, hayan retenido IRPF en las nóminas de sus empleados o en las facturas de profesionales independientes a los que hayan contratado. El plazo de presentación es del 1 al 31 de enero del año siguiente al ejercicio que se declara.
Instrucciones para rellenar el modelo 190
El modelo 190 consta de dos páginas o apartados principales:
- La primera es de índole informativa sobre la persona declarante y resumen de la declaración.
- La segunda parte o “página 2”, como veremos, puede desarrollarse con un número indefinido de páginas, dependiendo del número de empleados y profesionales autónomos de los que vayamos a ofrecer detalles.
Hay varias cosas que debes conocer para saber cómo rellenar el modelo 190 correctamente:
- En primer lugar, para tener los conceptos claros, es recomendable leer nuestro artículo sobre qué es el modelo 190 y para qué sirve.
- Documentación a mano: deberás recopilar información sobre empleados y sus nóminas, así como de proveedores que son profesionales autónomos y que aplican la retención correspondiente de IRPF.
- Para cumplimentar estos modelos rápidamente y de forma automatizada es muy recomendable contar con un software como Quipu, que facilita el proceso gracias a su automatización con la que tendrás muchos completados automáticamente.
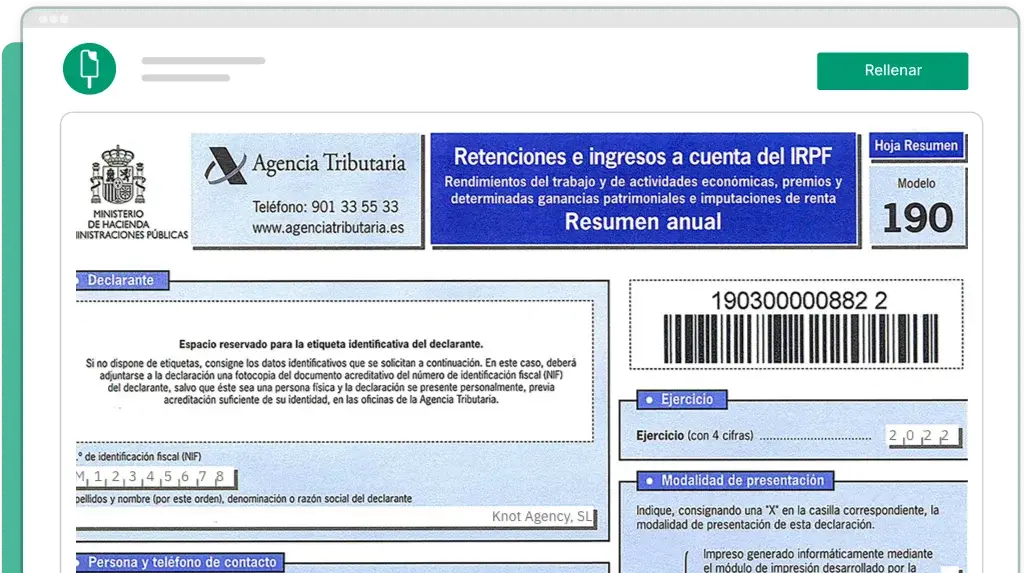
Página 1 del modelo 190
En esta primera página del modelo 190 vamos a identificarnos como declarante, especificar el ejercicio (año) objeto de la declaración y hacer una síntesis de los datos que vamos a presentar a modo de resumen anual.
Declarante
La primera parte del modelo 190 es muy parecida al resto de modelos tributarios y consiste principalmente en dar nuestros datos de identificación:
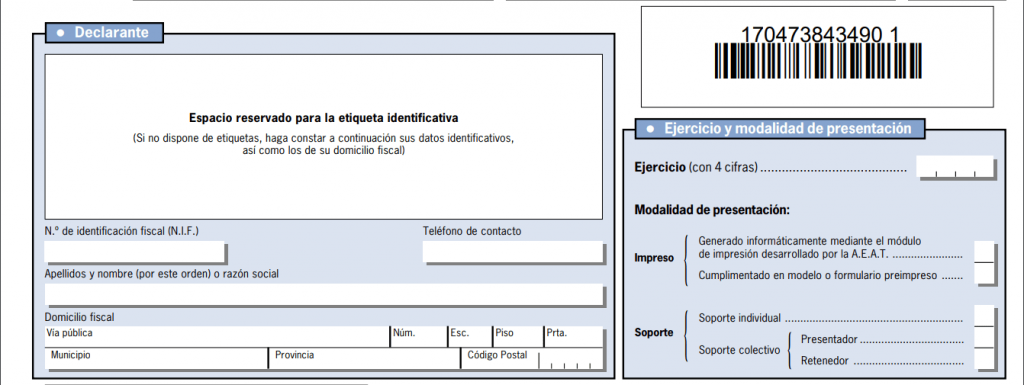
- [Número de Identificación fiscal – NIF]: insertar el NIF para identificarnos.
- [Apellidos y nombre, denominación o razón social]: insertar nombre y apellidos.
Ejercicio
Aquí tenemos que indicar el año fiscal que estamos declarando. Por ejemplo: en la declaración del modelo 190 en enero de 2026, indicaremos el año 2025.
- [Ejercicio]: indicamos (con cuatro cifras) el año del ejercicio de declaración.
Persona y teléfono de contacto
Indicamos los datos de contacto del responsable de la actividad.
- [Apellidos y nombre]: indicamos apellidos y nombre (por ese orden).
- [Teléfono de contacto]: indicar teléfono de contacto.
Resumen de los datos incluidos en el modelo 190
En este apartado vamos a hacer un resumen de las retenciones practicadas. Recuerda que estos importes deben ser coherentes con las ya presentadas declaraciones trimestrales del modelo 111.
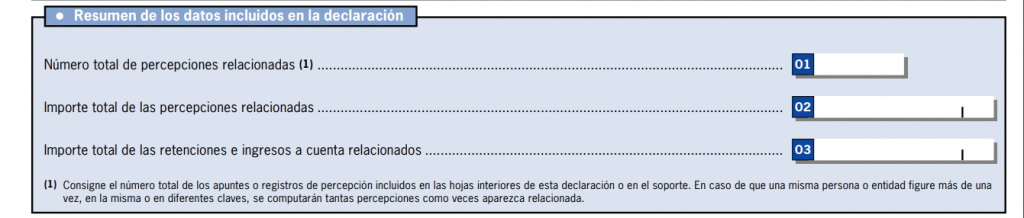
- [Casilla 1]: el número total de proveedores o empleados a los que hemos aplicado retenciones de IRPF en nóminas o facturas. Indica la diversidad de proveedores y empleados a los que se han aplicado retenciones.
- [Casilla 2]: el importe total de las percepciones es la suma de todas bases (imponibles) de las facturas y de las nóminas con retenciones de IRPF.
- [Casilla 3]: es la suma de las retenciones de IRPF practicadas en nóminas o facturas de proveedores. Indica el importe total de las retenciones que ya se han liquidado en las declaraciones trimestrales del modelo 111.
Modalidad de presentación
Esta parte solo se rellena para indicar que estamos haciendo una declaración complementaria para modificar otra declaración anterior del modelo 190.
- [Número identificativo de la declaración anterior]: indicamos el número de referencia de la declaración que queremos complementar.
- [Declaración complementaria por inclusión de datos]: esta casilla es para añadir más información a una declaración anterior.
- [Declaración complementaria por modificación o anulación de datos]: para subsanar un error de una declaración presentada anteriormente.
- [Declaración sustitutiva]: la declaración anterior queda completamente anulada y sustituida por esta nueva. Es la forma más recomendada, permite presentar una declaración desde cero y es especialmente útil si utilizas el software de Quipu.
Fecha y firma
Datos de fecha y firma que servirán para la presentación del modelo.
Espacio reservado para la Administración
Este apartado, como su propio nombre indica, no es para cumplimentar.

Página 2: Perceptores y percepciones del modelo 190
En esta segunda página vamos a ofrecer todo tipo de detalles sobre cada uno de los proveedores y empleados a los que practicamos retenciones.
Una de las claves sobre cómo rellenar el modelo 190 correctamente es preparar toda esta documentación antes de completar esta página.
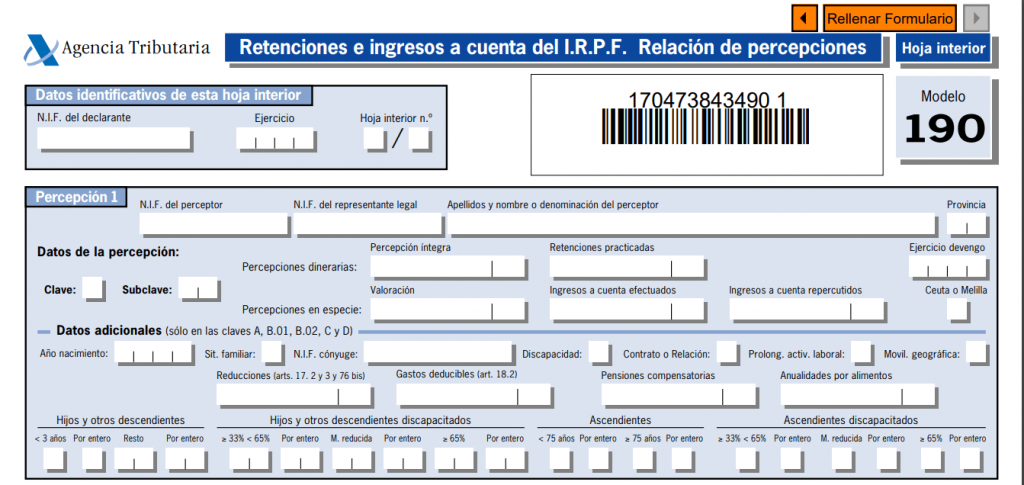
Datos identificativos de esta hoja anterior
Aquí volvemos a añadir datos identificativos y sobre el año de la declaración:
- [NIF del declarante]: nuestro NIF.
- [Ejercicio de declaración]: el año que estamos declarando.
- [Hoja interior nº]: aquí indicamos el número de páginas. Esto dependerá de cada caso particular, pues el número de páginas de esta parte del modelo 190 va en relación al número total de proveedores y empleados que introducimos.
Percepciones
En cada una de estas percepciones tenemos que cumplimentar varios detalles sobre cada uno de nuestros empleados y proveedores a los que hemos aplicado retenciones. En el caso de que una persona haya trabajado como proveedor autónomo y después haya pasado a ser empleado, hay que rellenar dos casos o percepciones.
Datos de identificación:
- [NIF del perceptor]: número de identificación fiscal del empleado o proveedor.
- [NIF del representante legal]: si procede.
- [Apellidos y nombre de la persona o entidad perceptora]: indicar nombre y apellidos.
- [Provincia]: indicar la provincia según su código postal.
Datos de la percepción:
- [Clave] y [subclave]: la clave de percepción debe seleccionarse según la naturaleza de la renta y su perceptor, y no se limita a la “A” para empleados y la “G” para profesionales. Entre otros supuestos, las prestaciones públicas y pensiones se declaran bajo la clave “B” (con modificaciones y campos adicionales para la clave B.01 aplicables desde el ejercicio 2025) y las rentas exentas deben consignarse bajo la clave “L” con la subclave correspondiente.
🔗 Ampliar información: Si quieres saber más sobre las claves y subclaves del modelo 190 te recomendamos que leas nuestro artículo específico.
Percepciones dinerarias:
- [Percepción íntegra]: es la suma de las bases imponibles que hemos retenido a este empleador / proveedor en el año de declaración.
- [Retenciones practicadas]: es la suma del importe de IRPF que hemos retenido a este empleado o proveedor durante todo el año.
Percepciones en especie:
- [Valoración]: el importe total de la percepción en especie.
- [Ingresos a cuenta efectuados]: el importe de IRPF retenido con estas percepciones.
- [Ingresos a cuenta repercutidos]: el importe de IRPF que ya ha sido repercutido.
Sobre las percepciones derivadas de incapacidad laboral:
- [Percepción íntegra]: suma del importe total de los pagos por incapacidad laboral a este trabajador.
- [Retenciones practicadas]: suma del importe de las retenciones practicadas a este trabajador.
- [Ingresos a cuenta repercutidos]: importe repercutido de esas retenciones.
Otras casillas de este apartado son:
- [Ejercicio de devengo]: el año de devengo.
- [Rentas obtenidas en Ceuta o Melilla]: para casos en estas provincias.
Datos adicionales:
Esta parte es solo para añadir más información sobre empleados, no se rellena para las facturas de profesionales. La información para cumplir este apartado debe ser proporcionada por equipos de recursos humanos o responsables de hacer las nóminas.
Tendremos que rellenar los apartados que sean oportunos para cada empleado que tengamos en nómina añadiendo los siguientes datos:
- [Año de nacimiento del perceptor]: fecha de nacimiento del empleado
- [Situación familiar]: seleccionar en función del caso.
- [NIF del cónyuge]: si procede
- [Discapacidad del perceptor]: indicar discapacidad si procede
- [Contrato o relación]: indicar el tipo de contrato.
- [Movilidad geográfica]: indicar si existe movilidad geográfica.
- [Reducciones aplicables]: el importe de las reducciones que se le han aplicado.
- [Gastos deducibles]: el total de los gastos deducibles.
- [Pensiones compensatorias]: el importe de las pensiones compensatorias.
- [Anualidades por alimentos]: el total de las anualidades por alimentos.
- [Comunicación del perceptor que ha destinado cantidades para la adquisición o rehabilitación de la vivienda habitual utilizando financiación ajena]: indicar en caso que proceda.
Hijos y otros descendientes comunicados por el receptor:
- [Menores de 3 años]: total o por entero.
- [Resto]: total o por entero.
- [Cómputo de los 3 primeros]: total o por entero.
Hijos y otros descendientes con discapacidad
- [>33% y <65%]: total o por entero.
- [Movilidad reducida]: total o por entero.
- [<65%]: total o por entero.
Ascendientes comunicados por el perceptor:
- [>75 años]: total o por entero.
- [<75 años]: total o por entero.
Ascendientes con discapacidad
- [>33% y <65%]: total o por entero.
- [Movilidad reducida]: total o por entero.
- [<65%]: total o por entero.
Ahora que ya sabes cómo rellenar el modelo 190 en su apartado de percepciones, lo que toca es aplicar esto mismo con todos y cada uno de los empleados o proveedores a los que se les ha practicado una retención o ingreso a cuenta de IRPF.
✍️ ¿Rellenar el modelo 190 automáticamente?
Sí, con el programa de facturación de Quipu.
📹 En el siguiente vídeo te mostramos como funciona:
Claves y subclaves del modelo 190
Conocer las claves del modelo 190 es imprescindible para rellenar la página 2 correctamente, ya que identifican el tipo de renta declarada. Las más habituales son la clave A para los rendimientos del trabajo (nóminas de empleados) y la clave G para los rendimientos de actividades económicas (facturas de profesionales). También existen otras como la clave B para pensiones o la clave L para rentas exentas, cada una con sus respectivas subclaves.
Cómo presentar el modelo 190
Una vez cumplimentado, la presentación del modelo 190 de la AEAT se realiza de forma exclusivamente telemática. Para ello, deberás acceder a la Sede Electrónica de la Agencia Tributaria y utilizar un certificado digital, DNI electrónico o sistema Cl@ve PIN para firmar y enviar el documento.
Preguntas frecuentes
¿Cuál es el plazo para presentar el Modelo 190 en 2026?
El plazo es del 1 al 31 de enero del año siguiente al ejercicio. Por tanto, el modelo 190 del ejercicio 2025 se presenta en enero de 2026.
¿Cuáles son las claves del modelo 190 del IRPF?
Son letras (de la A a la L) que identifican el tipo de renta. Las más habituales son la clave A para rendimientos del trabajo (nóminas) y la clave G para actividades económicas (facturas de profesionales).
¿Cuándo es obligatorio presentar el modelo 190?
Es obligatorio si durante el año has retenido IRPF en las nóminas de tus empleados o en las facturas de profesionales autónomos a los que has contratado.
¿Cómo conseguir el modelo 190?
Este documento no se compra en formato físico; para obtener el modelo 190 para rellenar debes acceder directamente de forma telemática a través de la Sede Electrónica de la Agencia Tributaria.